El aumento de la deuda federal por encima de los 40 billones de dólares ha desencadenado una avalancha de afirmaciones falsas sobre la política fiscal y la sostenibilidad de la deuda federal. Esta mañana, en CSPAN, Josh Bivens se hizo eco de las recientes declaraciones de Paul Krugman y Jared Bernstein.
Según Bivens, el déficit es demasiado elevado en la actualidad, pero no hay nada de qué preocuparse. Bivens afirma:
No veo ningún indicio de que se avecine una crisis de deuda, una crisis o algo así como un acontecimiento catastrófico a corto plazo. Si nos fijamos en los tipos de interés actuales, a los que la gente ha aludido con razón, son más altos de lo que deberían ser, dada la fortaleza de la economía… Creo que todos nos acostumbramos a unos tipos de interés increíblemente bajos a partir de la década de 2010, y eso no era bueno. Eran consecuencia de una economía profundamente en crisis, por lo que creo que siempre iban a ser un poco más altos que eso... No hay nada que indique que los tipos de interés actuales alcancen niveles de crisis.
La subida generalizada de los tipos de interés no tiene nada que ver con las cuestiones que nos ocupan. Lo que realmente importa es la prima de riesgo de los bonos del Tesoro federal. Los tipos de interés de estos bonos suelen ser incluso más bajos que los de los bonos corporativos con calificación AAA. ¿Por qué? Históricamente, se ha considerado que los bonos del Tesoro federal presentan un menor riesgo de impago. Podemos hacernos una idea del riesgo relativo de los bonos corporativos y los del Tesoro simplemente restando los tipos de los bonos del Tesoro a los de los bonos corporativos con calificación AAA.
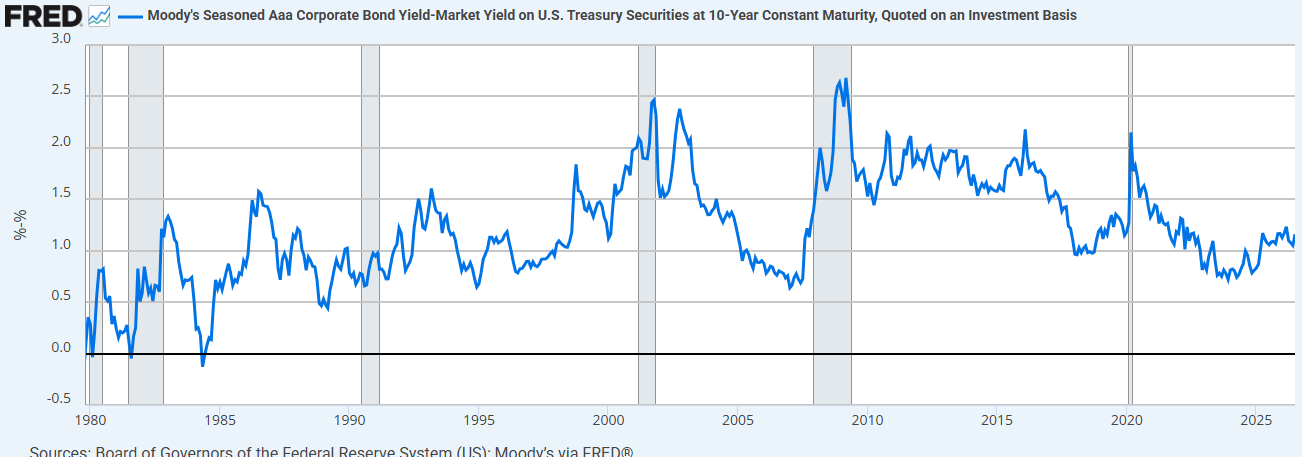
El diferencial entre los bonos corporativos de alta calidad y las letras del Tesoro se amplió durante los años 80 y 90, un periodo en el que la administración de Reagan y el Congreso republicano de 1994 lograron imponer cierta disciplina presupuestaria (véase el gráfico siguiente). La traición de George W. Bush a los principios fiscales de su propio partido redujo el diferencial entre los bonos con calificación AAA y las letras del Tesoro (salvo durante la crisis financiera relacionada con la quiebra de Enron).
La crisis de las hipotecas subprime amplió temporalmente la diferencia entre los bonos AAA y los bonos del Tesoro, ya que la gente temía que las empresas dejaran de pagar su deuda. Las políticas de Obama, Trump I y Biden provocaron que la diferencia entre los bonos AAA y los bonos del Tesoro se redujera hasta noviembre de 2024. Según los datos anteriores, parece que las políticas de gasto de Biden causaron casi tanto daño a la confianza en los bonos del Tesoro como las políticas de George W. Bush.
Parece haber una ligera mejora en la confianza respecto a las letras del Tesoro durante 2025. Esta renovada confianza en las letras del Tesoro coincidió con los recortes de gasto de DOGE. No creo que se trate de una mera coincidencia. Los recortes de DOGE atenuaron los temores a un impago federal.
Bivens no entiende estas cuestiones. Los tipos de los bonos AAA subieron desde 2020 hasta noviembre de 2024, pero los rendimientos de los valores del Tesoro aumentaron más rápidamente. La explicación más probable de este cambio en los tipos de interés es que el gasto imprudente de Biden ha provocado que los inversores se preocupen más por el impago de la deuda pública.
¿Qué se puede hacer para corregir la situación fiscal actual? En primer lugar, la mayoría de nosotros debemos informarnos mejor sobre la urgencia del problema de la deuda federal, incluidos los supuestos expertos. En segundo lugar, debemos determinar si la mejor forma de corregir nuestros desequilibrios fiscales es mediante un aumento de los ingresos o una reducción del gasto. Bivens y sus compañeros insisten en que el gasto federal no ha cambiado desde la década de 1950, sino que simplemente no hemos gravado lo suficiente a los ricos. Bivens afirma:
Si se analiza el gasto federal como porcentaje del PIB, hoy en día es más o menos el mismo que en la década de 1950; la idea de que se ha producido una explosión del gasto no se ajusta a los hechos... de no ser por el efecto de los recortes fiscales republicanos, hoy no tendríamos déficits presupuestarios.
Bivens atribuye los superávits presupuestarios que surgieron a finales de la década de 1990 exclusivamente a la subida de impuestos de Clinton. Esto es sencillamente falso.
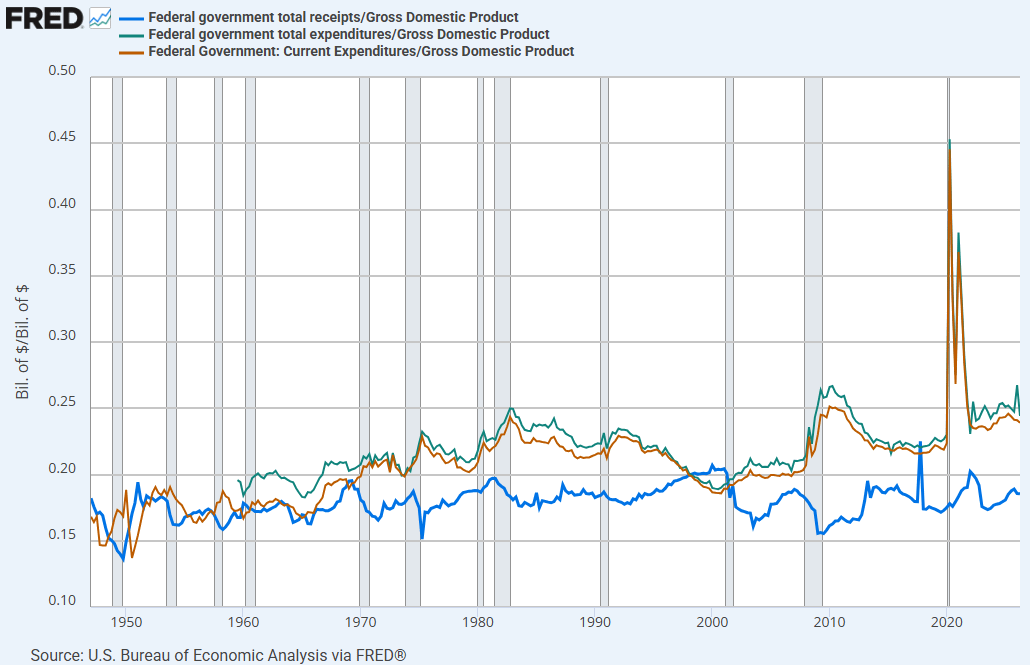
El gasto federal siguió una tendencia al alza a partir de la década de 1950, tanto si se mide en términos de gasto corriente como de gasto total, y descendió durante las décadas de los 80 y los 90. Los superávits que se registraron a finales de la década de 1990 fueron el resultado tanto del aumento de los ingresos como de una desviación temporal de la tendencia al alza del gasto durante esa década.1
El argumento a favor de mantener o aumentar el gasto federal se reduce, en última instancia, a afirmaciones ideológicas de unos pocos pseudointelectuales. Según Bivens: «Creo que el gasto que realizamos es increíblemente valioso y necesario tanto para el funcionamiento de la sociedad como para que las personas más vulnerables puedan labrarse una vida digna».
Bivens y sus compañeros se aferran a la idea de que el gasto con déficit puede mejorar el «funcionamiento de la sociedad» (por ejemplo, contrarrestar las recesiones) a través del efecto multiplicador fiscal. Lo curioso de todo esto es que los economistas coinciden en general en que el efecto multiplicador fiscal es, en el mejor de los casos, pequeño e inconsistente, y tal vez incluso inexistente. Krugman admite que el estímulo fiscal plantea problemas reales. Además, todos sabemos que las tasas de pobreza disminuyeron antes de la «Guerra contra la Pobreza» de Johnson, pero no desde entonces. ¿Se trata de un problema de obstinada negativa por parte de algunos a afrontar hechos históricos conocidos?
Hay una lección de historia que debe entenderse mejor en términos económicos. Los programas de la «Gran Sociedad» de Johnson (y los del «New Deal» de FDR) desviaron la economía de la creación de riqueza hacia su redistribución. La redistribución de la riqueza no ocurre por sí sola: los grupos de interés compiten por obtener beneficios y evitar costes. Cuanto más invertimos en la redistribución de la riqueza basada en la «búsqueda de rentas», menos tenemos para redistribuir. La teoría de las inversiones de «búsqueda de rentas» para redistribuir la riqueza explica por qué no debería haberse creado, en primer lugar, el Estado redistributivo y asistencial.2 El concepto de «búsqueda de rentas» también explica la futilidad de todos los esfuerzos futuros por hacer que funcione cualquier Estado redistributivo. Quienes no utilicen los conceptos económicos correctos para comprender la historia están condenados a repetir una y otra vez los errores del pasado.
- 1
Varios factores facilitaron la financiación tanto del gasto presupuestario como del gasto en prestaciones sociales durante la década de los noventa. En primer lugar, se pudo recortar el gasto militar gracias a la caída de la URSS. En segundo lugar, se incorporaban menos personas al sistema de la Seguridad Social, debido a las bajas tasas de natalidad registradas durante la Gran Depresión y la Segunda Guerra Mundial. En tercer lugar, el Congreso republicano contaba con el apoyo político necesario para imponer un control moderado del gasto en el presupuesto, a pesar de los esfuerzos del presidente Clinton por impedirlo. La reforma de la asistencia social también contribuyó a aumentar los ingresos y a reducir los gastos, al incrementar la proporción de contribuyentes respecto a los beneficiarios de las prestaciones.
- 2
Gordon Tullock publicó su influyente artículo sobre la búsqueda de rentas en 1967. Por lo tanto, este concepto fundamental no llegó a tiempo para impedir que Johnson pusiera en marcha sus programas de la «Gran Sociedad».