La última vez que la Reserva Federal logró alcanzar su objetivo de inflación del 2 % fue en marzo de 2021. En aquel momento, el presidente de la Fed, Jerome Powell, afirmaba a todo el mundo que la inflación era «transitoria». Sin embargo, a finales de ese año, la inflación se situaba cerca de sus máximos de los últimos 40 años. Pero él tuvo que insistir en que no era para tanto. Al fin y al cabo, el banco central y sus aliados —incluidos innumerables economistas de pacotilla— habían asegurado a todo el mundo que la inflación provocada por el enorme periodo del pánico por el COVID, cuando el banco central básicamente imprimió 5 billones de dólares, no tendría efectos significativos sobre la inflación de los precios. El máximo de inflación en varias décadas demostró que estaban equivocados, por supuesto, pero no se oirán muchas disculpas por parte de los economistas que se equivocaron tan, tan estrepitosamente. Mientras tanto, el dólar ha perdido una cuarta parte de su poder adquisitivo en tan solo unos años, y los precios de la vivienda se han disparado hasta alcanzar niveles históricos de inaccesibilidad.
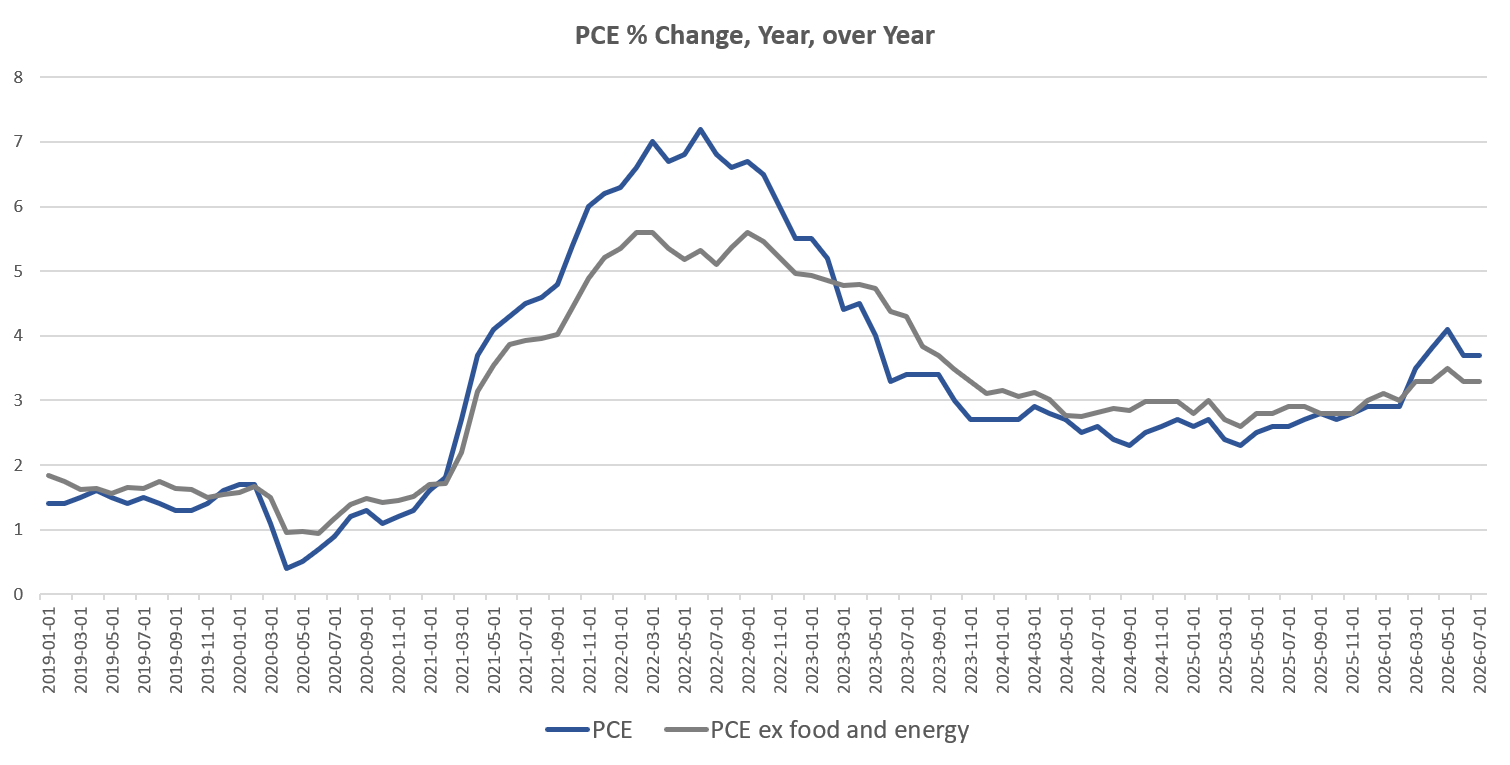
El último recordatorio de este historial de fracasos, que ya se prolonga desde hace más de cinco años, llega con los datos más recientes sobre la inflación, que muestran que el PCE —el indicador de inflación de precios preferido por la Fed— se situó en julio en el 3,7 % interanual. Por su parte, el PCE subyacente, para el mismo periodo, se situó en el 3,3 %. Esto significa que el indicador del PCE (tanto subyacente como no subyacente) lleva ya 65 meses por encima del objetivo del 2 %.
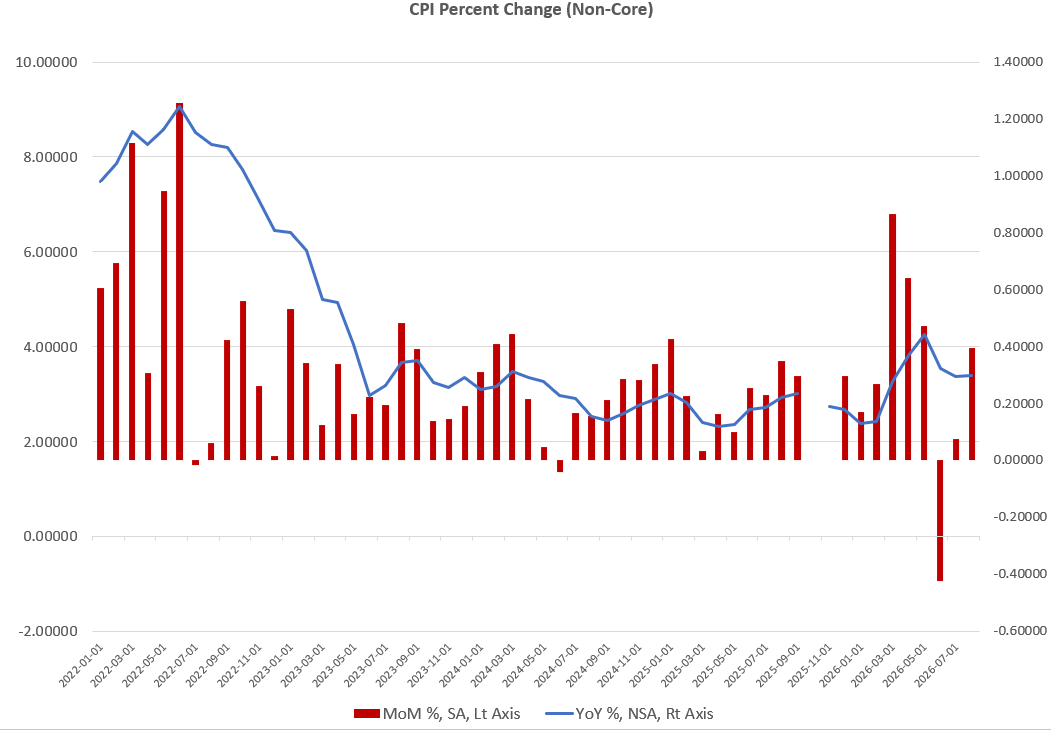
Esto refleja tendencias similares en la inflación del IPC. Por ejemplo, en agosto de este año —el mes más reciente del que se dispone de datos—, el IPC subió un 3,4 % en términos interanuales. El IPC se ha mantenido por encima del 2 % durante 67 meses, y el índice del IPC ha aumentado un 28 %. Según este indicador, el dólar ha perdido un 28 % de su poder adquisitivo desde enero de 2020.
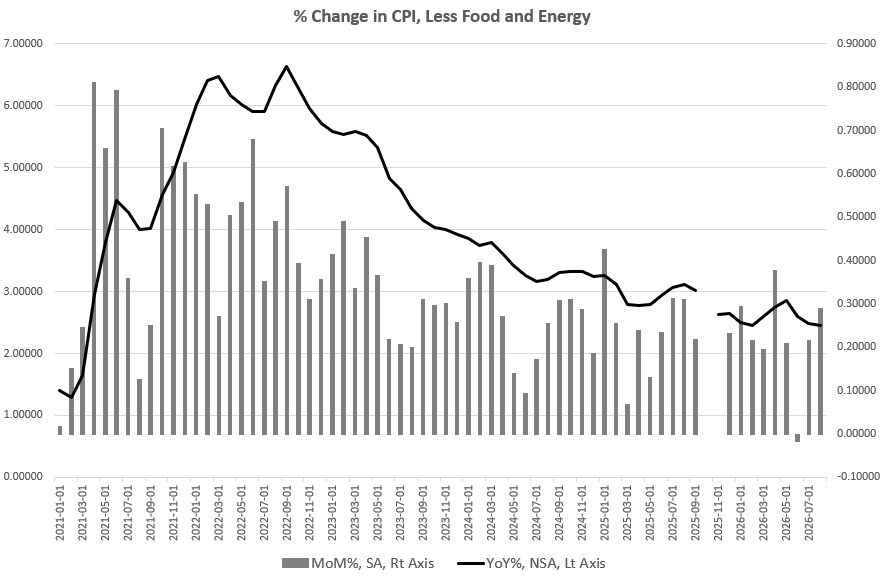
El IPC no subyacente no se desvía de esta tendencia, y el dato del IPC subyacente de agosto muestra que la inflación de los precios aumentó un 2,4 % en términos interanuales. Así pues, incluso si excluimos la energía y los alimentos —que han seguido registrando aumentos significativos en los últimos meses—, la inflación de los precios sigue estando muy arraigada en nuestra economía.
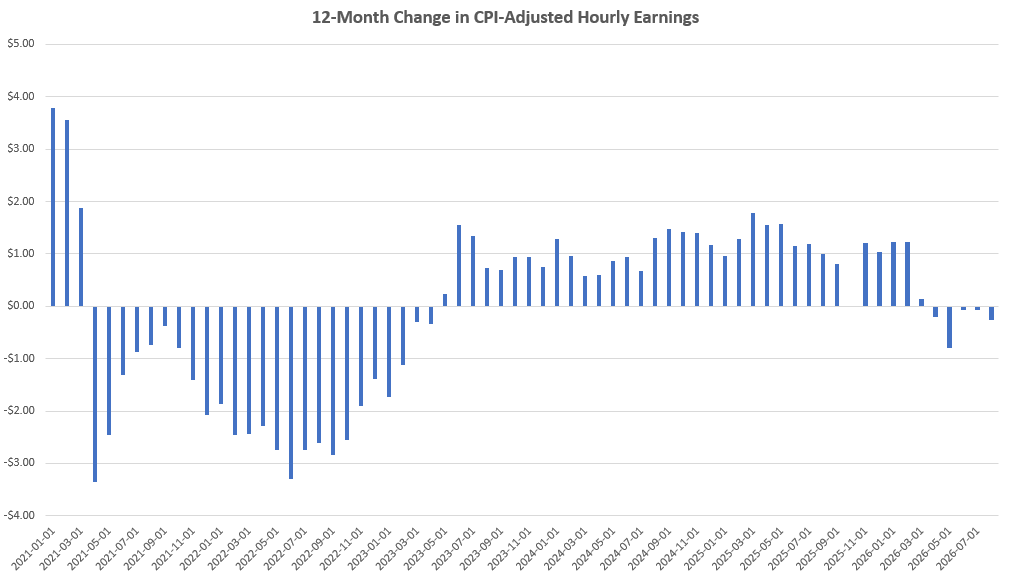
Muchos defensores de la nueva ola de inflación te dirán que los salarios han superado la inflación general, pero esto solo es cierto para algunos y tiende a favorecer a las personas con mayores ingresos que poseen grandes cantidades de activos. Quienes compran su primera vivienda y los jóvenes asalariados son los que más sufren las consecuencias de la realidad inflacionista. Además, durante la mayor parte de 2021 y 2022, y hasta principios de 2023, los ingresos medios por hora se quedaron por debajo de la tasa de inflación durante 25 meses. Y en los últimos cinco meses, los ingresos han vuelto a quedarse por debajo de la tasa de inflación. La gente corriente se está empobreciendo, aunque millonarios como Jerome Powell, que recientemente vendió su finca frente al mar por $7.2 millones, nos digan que todo va bien.
Así pues, los elevados niveles de inflación de precios ya formaban parte de la realidad de la política monetaria, incluso después de que Powell insistiera en innumerables ocasiones en que la Fed estaba, sin lugar a dudas, en camino de alcanzar su objetivo muy pronto. Esta fue la excusa que esgrimió, por ejemplo, cuando anunció que el FOMC reduciría el tipo de interés de referencia en septiembre de 2024, cuando la tasa de inflación del índice PCE aún se situaba en el 2,4%. Powell insistió en que la inflación seguía una trayectoria segura hacia el objetivo del 2%. Ahora se ha demostrado que se equivocaba por vigésimo tercer mes consecutivo.
La mayoría de los comentaristas honestos de la época sabían que Powell solo buscaba una excusa para bajar el tipo de interés oficial. Quería hacer política y proporcionar un estímulo económico que favoreciera al partido en el poder en la recta final hacia las elecciones de 2024. La explicación alternativa, por supuesto, es que Powell realmente pensara que bajar el tipo de interés, mientras la inflación de precios aún se mantuviera por encima del objetivo, mantendría de alguna manera mágica su imaginaria trayectoria a la baja por el buen camino. Si realmente pensaba eso, todos deberíamos considerarlo como un ejemplo de que el «análisis económico» de la Fed es una farsa.
O bien Powell estaba mintiendo al público sobre sus intrigas políticas, o bien desconocía por completo cómo su política de tipos de interés afectaría a la inflación de los precios. O ambas cosas. En cualquier caso, esto pone de manifiesto lo absurdo que resulta confiar en que el banco central guíe a la economía hacia aguas tranquilas.
Todo esto es una breve y reciente crónica de cómo hemos llegado hasta aquí, y los mercados de bonos parecen haberse dado cuenta del engaño. Ahora que las expectativas de inflación se ven avivadas por cinco años de fracasos de la Fed, los rendimientos a largo plazo siguen subiendo. Esta semana, el rendimiento a diez años superó el cinco por ciento por primera vez desde antes de la crisis financiera mundial de 2008. Mientras tanto, el rendimiento a treinta años se encuentra en su nivel más alto desde 2002. Ayer, el tipo medio de las hipotecas a treinta años volvió a superar el 7%. Los pagos fijos a largo plazo no resultan ni de lejos tan lucrativos cuando los inversores esperan que el crecimiento continuado de la inflación de precios supere las herramientas y estrategias del banco central. La demanda de rendimientos más altos refleja esta situación. El secretario del Tesoro, Scott Bessent, se muestra muy firme en sus declaraciones sobre cómo va a reducir los tipos de interés. Los mercados de bonos no se muestran impresionados.
Como nota final, hay que señalar que nunca debemos considerar el objetivo del 2% como una especie de ley económica inmutable. Menciono este objetivo únicamente para ilustrar que, incluso después de que la Fed se haya fijado un listón muy bajo, sigue sin poder alcanzar su propio objetivo de inflación de precios, inventado de forma arbitraria. El objetivo del 2% es una invención de la década de los noventa —impulsada en gran medida por la incorregible inflacionista Janet Yellen— para dar a la Fed más margen para inflar la economía. Esta política beneficia enormemente a los propietarios de activos acaudalados, ya que permite el saqueo constante de quienes poseen dólares, con el fin de impulsar al alza los precios de los activos. Esto se hace para complacer a Wall Street y a los propietarios inmobiliarios de la generación del baby boom. Trump ha admitido incluso que quiere más inflación de precios para complacer a los propietarios de edad avanzada. El objetivo inventado del 2% ayuda al banco central a fabricar una justificación política para todo esto, al tiempo que finge que el objetivo de inflación es una especie de teoría económica rigurosa. Pero todo no es más que un truco político en busca de una economía sólida.