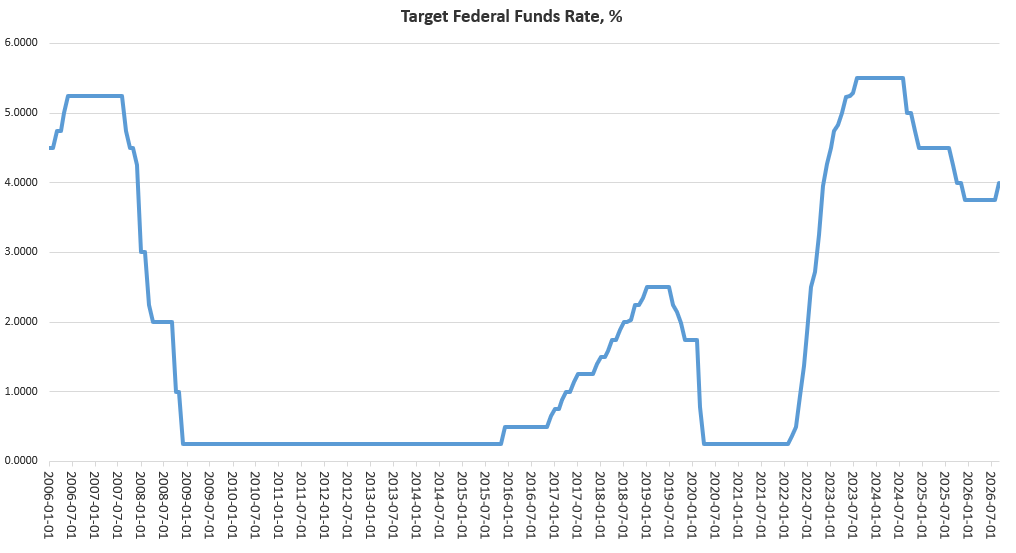
El Comité Federal de Mercado Abierto (FOMC) de la Reserva Federal anunció hoy que aumentará la tasa objetivo de fondos federales en 25 puntos base, hasta el 4,0 por ciento. Esto ocurre después de nueve meses en los que el FOMC mantuvo la tasa de política monetaria en el 3,75 por ciento.
El aumento de la tasa no fue una sorpresa y había sido ampliamente pronosticado por numerosos observadores. Los niveles persistentemente altos de inflación de precios, junto con los datos de empleo relativamente estables de agosto, le dieron al FOMC el respaldo político necesario para subir la tasa.
Tampoco la conferencia de prensa de hoy del FOMC con el presidente de la Fed, Kevin Warsh, deparó sorpresas. El comunicado de prensa del FOMC utilizó el lenguaje anodino de siempre, diseñado para tranquilizar a los mercados:
La actividad económica se está expandiendo a un ritmo sólido. Si bien la incertidumbre sigue siendo elevada, debido, en parte, a los acontecimientos geopolíticos, el gasto interno se ha mostrado resistente. El crecimiento de la productividad es fuerte y la inversión de capital es sólida. El aumento del empleo ha seguido el ritmo de la fuerza laboral, y la tasa de desempleo ha variado muy poco.
La inflación sigue siendo elevada. Las medidas de política monetaria anunciadas hoy contribuirán a un retorno más rápido al objetivo del 2 por ciento del Comité. El Comité garantizará la estabilidad de precios.
La verdadera causa de la inflación de los precios
Como es habitual, la Fed atribuyó la inflación de precios a algo distinto de la expansión monetaria. Bajo el mandato de Powell, la causa de la inflación de precios fue el «aumento de precios de Putin» y los problemas logísticos provocados por los cierres por el COVID. Ahora, bajo el mandato de Warsh, se trata de unos genéricos «acontecimientos geopolíticos», ya que Warsh, al parecer, no desea llamar la atención sobre la guerra electiva de Trump contra Irán como origen del aumento de los precios de la energía.
Sin embargo, el aumento de los precios de la energía no provoca un «aumento general de los precios», que es lo que se entiende por la expresión «inflación de precios». Si la oferta monetaria fuera realmente estable —en lugar de aumentar sin cesar hasta alcanzar máximos históricos—, un aumento en los precios de la energía solo provocaría un alza de los precios en algunos sectores, mientras que en otros provocaría una caída de los precios. Un choque de oferta, incluso si involucra insumos energéticos, no provoca que todos los precios aumenten, y no puede provocar un aumento general de los precios, a menos que haya una expansión de la oferta monetaria.
Sin embargo, Warsh y la Fed quieren hacernos creer que la incapacidad de la Fed, durante cinco años, para reducir la inflación de precios hasta el objetivo del 2 por ciento que se ha fijado no tiene nada que ver con su propia política. Este es uno de los grandes mitos perpetuados por la Fed y sus aliados.
¿Es suficiente un aumento de 25 puntos base?
Pero sea cual sea la causa de la inflación de precios que la Fed quiera hacernos creer, está claro que la Fed consideró que debía elevar la tasa de referencia, aunque solo fuera para tranquilizar a los mercados de bonos. Sin embargo, un aumento de apenas 25 puntos base podría resultar ser mucho ruido y pocas nueces.
Sabremos más cuando veamos cómo se comportan los rendimientos de los bonos en los próximos días, pero, por ahora, la reacción a la subida de tasas en los mercados de bonos ha sido moderada, y eso es una mala noticia para la Fed. El bono a 10 años cerró el día en alrededor del cinco por ciento, mientras que el rendimiento del bono a 30 años se mantuvo por encima del 5,3 por ciento. Ambos se encuentran ahora en máximos de varios años o cerca de ellos. Veremos cómo se comportan los rendimientos en los próximos días, y si hay poco movimiento a la baja —o incluso un repunte al alza—, esto nos dejará claro cuán ineficaz es una microsubida de 25 puntos base ante los crecientes déficits federales y las continuas sacudidas en los precios, gracias a la política exterior de Trump. Esta es una receta para altas expectativas de inflación y mayores rendimientos para los bonos a largo plazo y las hipotecas. Es poco probable que 25 puntos base sean suficientes para distraer la atención de estas sombrías realidades.
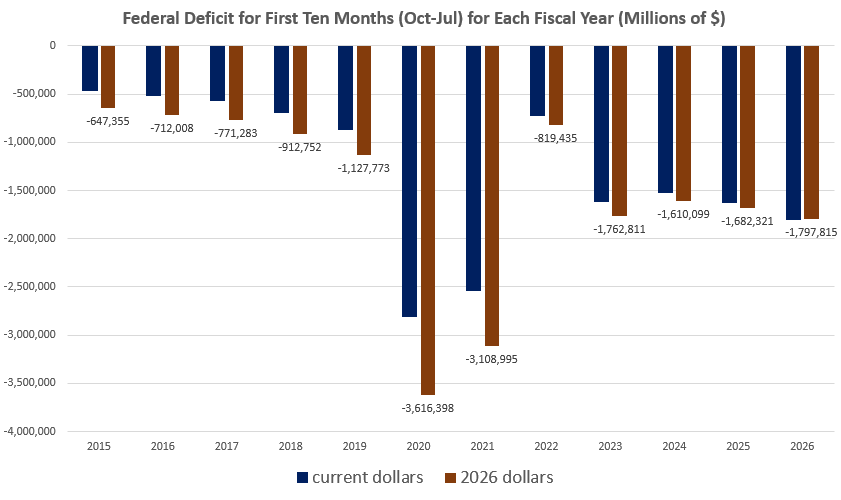
El hecho de que la votación en el FOMC haya sido unánime —incluso los miembros más moderados votaron a favor de un aumento— ilustra cuán alarmados están los miembros del FOMC por el aumento de los rendimientos de las últimas semanas. Es probable que la política de la Fed se centre ahora únicamente en evitar nuevos aumentos en los rendimientos, en lugar de en bajar realmente las tasas de interés. Es probable que este último objetivo sea inalcanzable mientras Trump siga avanzando a toda velocidad hacia un déficit de 2 billones de dólares en este año fiscal.
Trump exige tasas de interés más bajas
De manera ridícula, el presidente Trump respondió al aumento de la tasa de interés por parte del FOMC con nuevas exigencias de una enorme reducción de la tasa de referencia. Según informa CNBC:
El miércoles, el presidente Donald Trump exigió a la Reserva Federal que recortara las tasas de interés al 1 % «o menos», horas después de que el banco central anunciara su primera subida de tasas desde 2023. ... «Estamos ‘sosteniendo’ a casi todos los países del mundo, y eso no puede seguir así», escribió Trump en una publicación en Truth Social.
«¡BAJEN LAS TASAS DE INTERÉS PARA LOS ESTADOS UNIDOS DE AMÉRICA, Y RÁPIDO!», escribió.
En todo caso, este tipo de medidas tendrán el efecto contrario al de reducir las tasas. Si Trump está decidido a presionar a la Fed para que baje las tasas de interés —y si los inversionistas en bonos creen que Trump puede lograrlo—, esto aumentará las expectativas de inflación de precios e impulsará los rendimientos aún más al alza.
Sin embargo, no está claro cuánta influencia tendrá Trump en la política de la Fed en los próximos meses y años. Debido a su mala gestión de la guerra con Irán, su base política cada vez más dividida, el debilitamiento del mercado laboral y el aumento de los precios, el capital político de Trump se ha visto muy mermado. Una vez que el Partido Republicano sufra grandes pérdidas en noviembre —como se espera ampliamente—, Trump se convertirá, en muchos sentidos, en un presidente sin poder real. La Fed y el Comité Federal de Mercado Abierto (FOMC) podrían llegar a la conclusión de que será mejor recurrir a otras fuentes de apoyo político más allá de una Casa Blanca en decadencia y cada vez más aislada. Por lo tanto, es posible que los mercados de bonos pronto consideren los estridentes llamamientos de Trump a tasas de interés ultrabajas como poco más que ruido de fondo.
Sin embargo, es posible que Trump consiga lo que quiere de manera indirecta. Si el aumento de las tasas de rendimiento desencadena algún tipo de crisis económica, fiscal o financiera, la Fed lo utilizará como pretexto para recortar drásticamente las tasas, incluso hasta el uno por ciento o menos. El colapso de la demanda que acompañaría a una crisis también ayudaría a reducir las tasas de inflación de los precios. La Fed afirmará entonces que de alguna manera «solucionó» la inflación y volverá a la flexibilización cuantitativa y a la política monetaria ultraexpansiva. Sin embargo, es totalmente posible que los rendimientos a más largo plazo sigan subiendo a pesar de todo, lo que llevaría a una crisis fiscal prolongada. Si algo de esto ocurre, por supuesto, la suerte política de Trump, junto con la del Partido Republicano, se derrumbará.