

Fannie Mae y Freddie Mac (también conocidas como «GSE») han publicado sus informes de agosto sobre sus carteras hipotecarias y la morosidad hipotecaria. Tanto Fannie como Freddie informan que la morosidad grave en el sector multifamiliar está alcanzando máximos de varios años. Freddie Mac, en particular, muestra tasas de morosidad en su nivel más alto en más de veinte años.
(Estas cifras reflejan la situación de las hipotecas en la cartera de cada agencia, las cuales constituyen una parte importante del mercado hipotecario en general. Fannie y Freddie han expandido agresivamente sus actividades en el sector multifamiliar en 2026 y es probable que estén detrás de casi la mitad los préstamos para apartamentos recién otorgados. Detrás de los bancos comerciales y las entidades de ahorro, «las carteras de las agencias y las entidades patrocinadas por el gobierno (GSE), así como los títulos respaldados por hipotecas (MBS), ocupan el segundo lugar [en el mercado multifamiliar], representando aproximadamente el 23 % del total».
En agosto, la tasa de morosidad grave en hipotecas multifamiliares (con más de 60 días de atraso) de Fannie Mae cayó al 0,57 por ciento. Esto representa una disminución respecto a la tasa de julio, que fue del 0,62 por ciento, y también es inferior al 0,68 por ciento registrado en agosto de 2025. No obstante, la tasa de morosidad de Fannie Mae ha aumentado significativamente desde diciembre de 2022, cuando se situaba en el 0,24 por ciento.
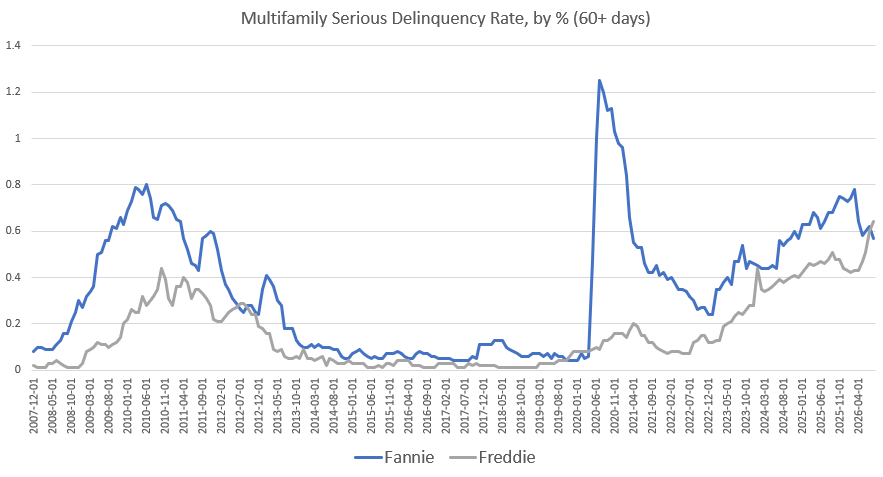
Por otro lado, el informe de morosidad de Freddie Mac muestra que los casos de morosidad (más de 60 días de atraso) superan el máximo alcanzado durante la Gran Recesión. Durante agosto, Freddie informó que la tasa de morosidad grave en el sector multifamiliar fue del 0,64 por ciento. Esto representa un aumento respecto a julio de 2026, cuando se registró una tasa de morosidad del 0,6 por ciento. También supone un aumento respecto a la tasa de agosto de 2025, que fue del 0,48 por ciento. El informe de Freddie Mac muestra que las tasas de morosidad han ido en aumento de manera constante desde febrero de este año.
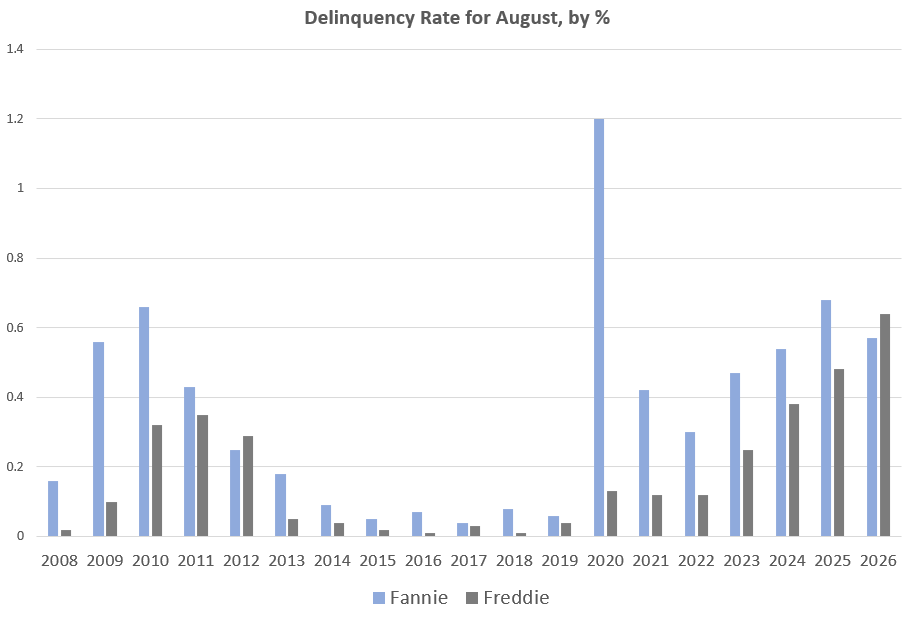
Si comparamos los datos de agosto de cada año, la tasa de morosidad de Freddie en agosto de 2026 supera a la de agosto de 2011 —el año en que se registró el pico anterior de morosidad—, cuando la morosidad en agosto alcanzó el 0,35 por ciento. Se trata del nivel más alto en más de 20 años. En Fannie, la tasa de morosidad de agosto sigue estando por debajo tanto del pico alcanzado durante la pandemia de COVID-19 como del pico anterior de 2010.
En cualquier caso, los índices de morosidad siguen siendo elevados tanto para Fannie como para Freddie, y es probable que esta tendencia refleje una desaceleración en el crecimiento de las rentas y una disminución de la demanda de alquileres, a medida que el empleo se estanca y el costo de vida aumenta en áreas ajenas al sector de la vivienda. Como informó Multifamily Dive esta semana:
La proporción de inquilinos que tuvieron dificultades para pagar su vivienda se disparó en 2025 y se concentró entre los inquilinos de ingresos medios, según un estudio del Urban Institute publicado hoy. A los inquilinos les cuesta cada vez más pagar tanto el alquiler como los servicios públicos, a medida que aumentan los costos de los productos de primera necesidad y los hogares americanos destinan una parte cada vez mayor de sus ingresos a la vivienda.
En general, uno de cada cinco hogares de inquilinos pagó el alquiler con retraso o dejó de pagarlo en 2025 —un aumento respecto al 16,5 % registrado en 2024—, lo que representa el porcentaje más alto registrado desde que los investigadores comenzaron a dar seguimiento a este indicador en 2017.
Es probable que esta tendencia persista en la actualidad, ya que los datos de la Oficina de Estadísticas Laborales (BLS) muestran que el salario promedio por hora, ajustado por la inflación y comparado año a año, ha sido negativo durante los últimos cinco meses. Además, los propietarios no están exentos de la inflación de precios y deben seguir enfrentándose al aumento de los precios de los servicios y materiales necesarios para el mantenimiento regular de las unidades multifamiliares.
También se está volviendo más difícil para los propietarios de inmuebles en dificultades refinanciar sus hipotecas para salir del problema. Las tasas de interés han ido subiendo rápidamente; el rendimiento de los bonos del Tesoro a 10 años —que en muchos casos sirve de base para calcular las tasas de interés de los préstamos inmobiliarios— se ha disparado durante la última semana hasta superar el 5,2 por ciento. Hace un mes, el rendimiento a 10 años estaba en 4,6 por ciento. (No es de extrañar que la tasa promedio de las hipotecas fijas a 30 años para viviendas unifamiliares también haya subido por encima del 7,4 por ciento esta semana. Algunos observadores sugieren ahora que la tasa podría llegar al 8 por ciento para fin de año). Esta tendencia general hará que sea mucho más difícil para muchos propietarios de inmuebles multifamiliares sobreendeudados «extender y fingir» con nuevos préstamos.

