

Últimamente se escucha mucho a los agentes inmobiliarios y a otros observadores de los mercados inmobiliarios quejarse de que las tasas hipotecarias son demasiado altas y que, por eso, nadie está comprando. Pero si lo analizamos más a fondo, nos damos cuenta de que el problema no son tanto las altas tasas de interés como los altos precios. Además, es probable que en un futuro cercano nos demos cuenta de que es mucho más fácil lograr que los vendedores bajen los precios que conseguir que las tasas hipotecarias vuelvan a los niveles ultrabajos de hace unos años.
Para entenderlo mejor, comencemos por analizar los bonos del Tesoro a 10 años.
El miércoles, el gobierno de EEUU vendió a los inversionistas bonos a 10 años por un valor de 39 mil millones de dólares, con un rendimiento máximo en la subasta del 5,3 por ciento. Hubo una sólida demanda en la subasta, lo que disipó algunos temores de que una rápida venta masiva de bonos pudiera agravarse a medida que se deteriorara la demanda de estos. Por lo tanto, la subasta del miércoles demostró que es poco probable que se produzca una venta masiva de bonos en un futuro cercano.
Sin embargo, la subasta apenas demostró que los inversionistas estén demandando bonos del Tesoro con rendimientos bajos. Después de todo, la subasta estableció un nuevo rendimiento más alto para la deuda nueva, del 5,3 por ciento, muy por encima de los niveles de hace apenas un año. En otras palabras, sí hubo compradores para los bonos en la subasta, pero los inversionistas exigían un rendimiento más alto para que valiera la pena comprarlos. Siempre es posible lograr que los inversionistas compren bonos cuando el precio es lo suficientemente bajo y el rendimiento es lo suficientemente alto. Después de todo, los inversionistas sí compran los llamados «bonos basura». Lo único que se necesita es un rendimiento lo suficientemente alto.
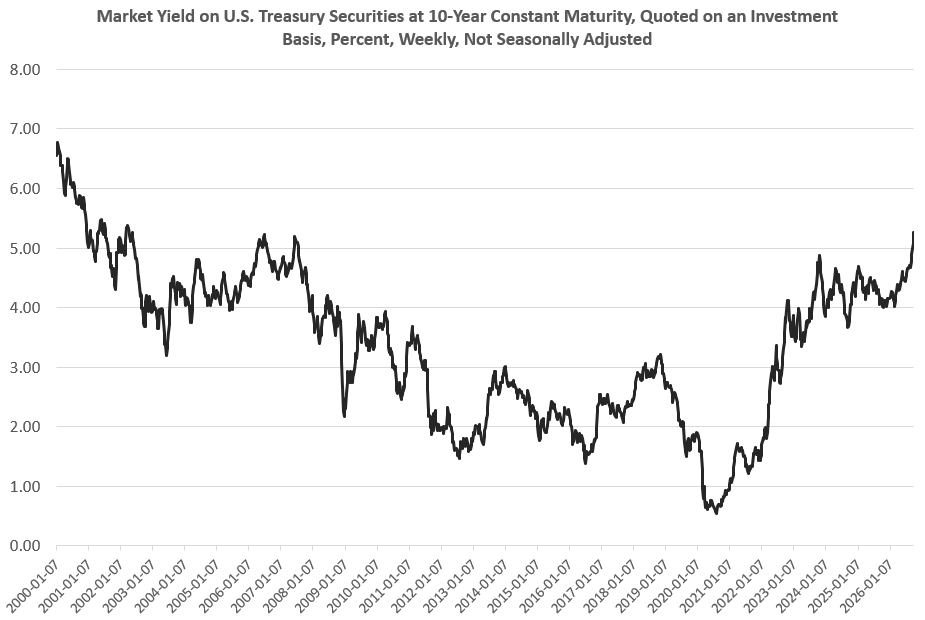
Este repunte en el rendimiento de los bonos a 10 años tampoco parece ser un simple bache temporal en los datos. Los rendimientos de los bonos tienden a moverse en ciclos bastante largos. El gobierno de los EEUU tiene ahora una deuda de 40 billones de dólares y está sumando aproximadamente 2 billones más al año. Eso va a requerir que salgan al mercado muchos bonos del Tesoro nuevos, ya que el gobierno federal debe seguir endeudándose y refinanciando la deuda que ya tiene.
Sí, el banco central puede intentar bajar un poco las tasas de interés mediante la inflación de la moneda para comprar deuda y generar una demanda artificial. Pero existen límites políticos en cuanto al nivel de inflación que el régimen puede permitirse.
Por lo tanto, debemos esperar una presión al alza continua sobre los rendimientos a largo plazo (es decir, los rendimientos a 10, 20 y 30 años), a menos que el Congreso comience a recortar drásticamente el gasto federal o que las tasas de inflación esperadas caigan repentinamente, incluso después de que la Reserva Federal haya fallado en alcanzar su meta del 2 por ciento durante 66 meses seguidos.
Las tasas hipotecarias y el aumento de los rendimientos
Esto nos lleva a las tasas hipotecarias, las cuales —al igual que los bonos corporativos— están estrechamente vinculadas al rendimiento de los bonos del Tesoro a 10 años. Como nos recuerda Kiplinger’s: «¿Por qué las tasas hipotecarias están vinculadas al rendimiento de los bonos del Tesoro a 10 años? Dado que las hipotecas tienen una duración mayor que las opciones de préstamo a corto plazo vinculadas a la tasa de fondos federales, requieren un punto de referencia en el que la duración refleje la hipoteca promedio. ...Por eso entra en juego el rendimiento de los bonos del Tesoro a 10 años, ya que su plazo es más o menos el mismo que el tiempo que el propietario promedio tiene una hipoteca».
Por lo tanto, no es de extrañar que, en los últimos años, la tasa de interés promedio de las hipotecas a 30 años haya ido en aumento. De hecho, la tasa hipotecaria promedio ha aumentado más de un 4,5 por ciento desde finales de 2020, cuando se situaba por debajo del 3 por ciento. En ese entonces, la Reserva Federal estaba inundando el mercado con dinero recién creado y comprando billones en títulos respaldados por hipotecas (MBS). Esto ayudó a mantener bajos los tipos de interés de manera artificial. Pero, dado que la inflación de precios se ha disparado desde 2022, la Reserva Federal se ha visto obligada a abandonar sus compras de MBS. Así, durante el último año, el tipo promedio ha aumentado del 6,2 por ciento registrado en octubre del año pasado al 7,4 por ciento de este mes.
Además, las ventas de viviendas han caído significativamente en ese tiempo. Por ejemplo, a finales de septiembre, las ventas de viviendas pendientes bajaron un 9 por ciento, en comparación con el mismo período del año anterior. Como informa Housing Wire: «El inventario se está moviendo más lentamente. El inventario activo aumentó a 895 398 viviendas, un 3,8 % más que el año anterior, mientras que la mediana nacional de días en el mercado se mantuvo en 70 días».
De hecho, los mercados inmobiliarios parecen estar en medio de lo que algunos denominan una «congelación profunda», ya que pocos propietarios están poniendo sus viviendas a la venta y pocos compradores están dispuestos a comprar.
Los precios, y no las tasas hipotecarias, son el tema central
Esto se atribuye al aumento de las tasas hipotecarias. La razón por la que se culpa a las tasas de interés, según nos dicen, es que pocas personas están interesadas en comprar una vivienda cuando las tasas de interés son tan «altas». Después de todo, la cuota mensual de un préstamo hipotecario de 500 000 dólares es de unos 3 300 dólares al mes a una tasa del 7 por ciento. (Eso sin contar los impuestos ni el seguro.) Pero la cuota mensual es de solo 2,200 dólares al mes a una tasa del 3.5 por ciento.
Esto genera entonces el llamado efecto «bloqueo» en las ventas de viviendas con hipotecas. Esto ocurre porque muchos propietarios actuales tienen hipotecas de 2020, cuando las tasas hipotecarias a menudo se podían obtener muy por debajo del cuatro por ciento. Por eso, muchos se muestran reacios a renunciar a sus hipotecas al 3,5 por ciento para acabar atados a una nueva hipoteca al 7 por ciento. Y, por supuesto, están los compradores de vivienda por primera vez. El aumento de las tasas hipotecarias ha hecho que muchos de ellos renuncien por completo a comprar una casa, dadas las cuotas mensuales mucho más altas que supone una tasa del 7 por ciento.
¿Pero son realmente las «altas» tasas hipotecarias de hoy las culpables de todo esto?
En realidad, no.
En primer lugar, es importante señalar que no hay nada particularmente alto en una tasa hipotecaria del 7 por ciento, o incluso del 7,5 por ciento. Históricamente, esta es una tasa muy normal, y cualquiera que haya comprado una casa durante, digamos, la década de los noventa, habría considerado que una hipoteca al siete por ciento no tenía nada de extraordinario.
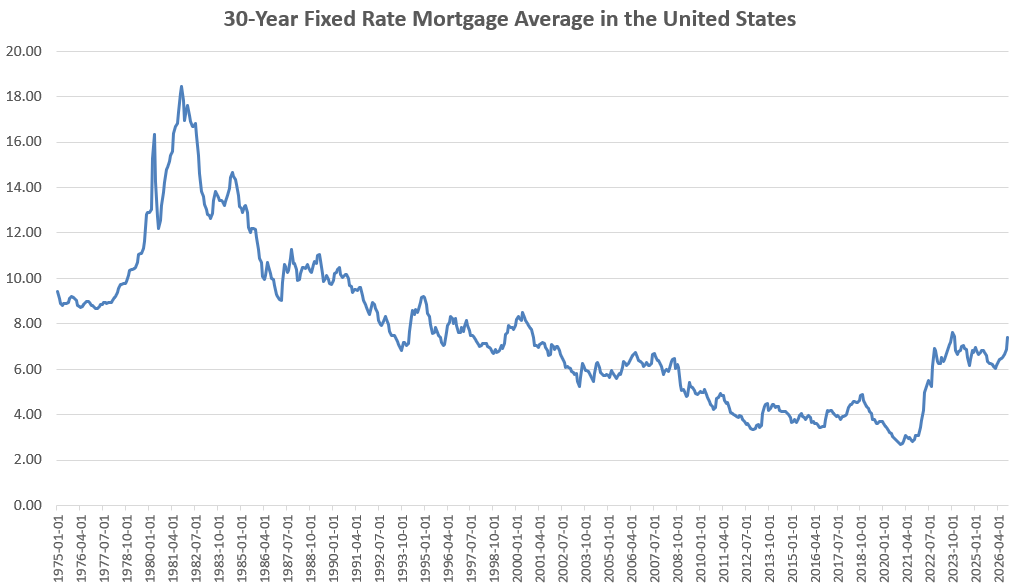
Sin embargo, tras 25 años de esfuerzos incansables por parte del banco central para reducir las tasas de interés en general, y las tasas hipotecarias en particular, estas últimas cayeron a mínimos históricos entre 2011 y 2022. Entre 2008 y 2022, la Reserva Federal compró 2,7 billones de dólares en valores respaldados por hipotecas y billones más en bonos del Tesoro. Como era de esperarse, las tasas hipotecarias también bajaron.
Si las tasas hipotecarias parecen «altas» en este momento, es solo porque estaban artificialmente bajas gracias a la flexibilización cuantitativa y otras políticas intervencionistas diseñadas para mantener bajas las tasas de interés tras la crisis financiera global. No obstante, el efecto de «atrapamiento» es real. Tras un período de tasas de interés anormalmente bajas, muchos vendedores potenciales de viviendas realmente tienen que pensárselo dos veces antes de renunciar a su hipoteca al 3 por ciento a cambio de una al 7 por ciento, si todo lo demás se mantiene igual.
Los precios cambian para adaptarse a las nuevas realidades
Sin embargo, la frase clave aquí es «si todo lo demás se mantiene igual». Hay otra pieza importante del rompecabezas que aún no hemos abordado, y esa es el precio de las viviendas. Las tasas de interés ciertamente no son el único factor que determina los pagos mensuales de una hipoteca. El precio de la vivienda es el otro factor importante, y es en los precios donde vemos la verdadera causa de la caída en las ventas de viviendas y el «efecto de bloqueo».
Como vimos anteriormente, las tasas de interés están vinculadas a factores fiscales y monetarios importantes, como la deuda gubernamental, las expectativas de inflación y otros factores macroeconómicos. Dado que muchos de estos factores son cíclicos y están vinculados a elementos que se encuentran completamente fuera del sector inmobiliario, no tiene mucho sentido esperar y rezar por una baja en las tasas de interés como medio para que las viviendas sean más accesibles o para «descongelar» el mercado inmobiliario.
No obstante, muchos americanos recurrirán al gobierno y le exigirán que encuentre formas de bajar las tasas de interés para que las viviendas sean más accesibles. Esto tiene sentido, ya que los americanos se han acostumbrado a que los agentes inmobiliarios, los corredores hipotecarios y los constructores de viviendas le supliquen al banco central que reduzca las tasas hipotecarias como una forma de subsidiar la compra de viviendas. Los americanos se han acostumbrado mucho a la intervención constante del gobierno en los mercados inmobiliarios supuestamente «capitalistas».
Pero no necesitamos depender de los bancos centrales para que «arreglen» el mercado inmobiliario estancado. Simplemente tenemos que ser realistas respecto a los precios de las viviendas y dejar que funcionen los mecanismos de fijación de precios del mercado. Si las casas son «demasiado caras» con hipotecas al 7 por ciento, la solución está en bajar el precio. Sí, las cuotas mensuales bajan cuando baja la tasa hipotecaria. Pero las cuotas mensuales también bajan cuando baja el precio.
No es que sea una observación precisamente revolucionaria, pero la solución de la caída de los precios suele pasarse por alto porque muchos vendedores y constructores de viviendas siguen viviendo en un mundo de fantasía en el que creen que los precios de las viviendas se mantendrán estables, incluso aunque suban las tasas hipotecarias. Esto puede ser cierto a corto plazo, pero es solo cuestión de tiempo hasta que los vendedores empiecen a aceptar el valor real de sus casas cuando los compradores tengan que solicitar un préstamo hipotecario a una tasa del 7 por ciento.
En pocas palabras, la razón por la que se están vendiendo tan pocas casas en este momento no es que las tasas hipotecarias sean demasiado altas. Es que los precios son demasiado altos. Después de todo, cualquier cosa se vende una vez que el precio baja lo suficiente. Y pocos comprarán cuando el producto tenga un precio excesivo. La mayoría de las casas en este momento tienen un precio excesivo, dadas las realidades de las tasas de interés, por lo que hay pocos compradores interesados. Esas casas encontrarán compradores una vez que el precio baje lo suficiente como para que valga la pena.
Esto es válido tanto para los actuales propietarios como para quienes comprarán su primera vivienda en el futuro. Los propietarios actuales no quieren renunciar a sus hipotecas al 3 por ciento porque comprar otra casa implica adquirir una vivienda sobrevalorada a una tasa de interés que duplica la que tienen actualmente. La mayoría de las personas —incluso aquellas que ya son dueñas de una casa— no pueden permitírselo. Del mismo modo, quienes compran su primera vivienda sí comenzarán a hacerlo cuando los precios bajen lo suficiente como para que una hipoteca al 7 por ciento sea asequible.
Así es como se supone que funcionan los mercados. Los precios suben y bajan de acuerdo con los cambios en el costo de los préstamos, la situación demográfica, los niveles de ingresos de los compradores potenciales y otros factores. Muchos vendedores siguen esperando, pensando que las tasas hipotecarias bajarán significativamente «en cualquier momento» o que, por alguna razón, habrá un aumento repentino en la demanda.
Lo más probable es que empecemos a ver cómo los precios van bajando de manera lenta y constante. Ya lo estamos viendo en las ventas de viviendas nuevas, ya que los constructores no pueden quedarse con sus casas indefinidamente, esperando que mejoren las condiciones. Los constructores están ofreciendo tanto rebajas en los precios como «descuentos en la tasa de interés» en las hipotecas, lo que significa que están ofreciendo hipotecas de tasa ajustable que comienzan con tasas «bajas» y luego suben a las tasas del mercado después de unos años. Pero sin importar cómo lo presenten los vendedores, el hecho es que los precios tendrán que bajar.
En algún momento, las ventas de viviendas usadas también acabarán cediendo. Ya sea por el envejecimiento de la población, el desempleo o la necesidad de mudarse por otras razones, los vendedores tendrán que bajar sus precios para que las compras sean viables con tasas de interés más altas. Muchos de los que ahora no pueden permitirse una vivienda finalmente podrán comprarla —si dejamos que el mercado funcione.
Para más información al respecto, vea el último episodio del podcast Radio Rothbard con Alex Pollock, investigador principal del Instituto Mises:

