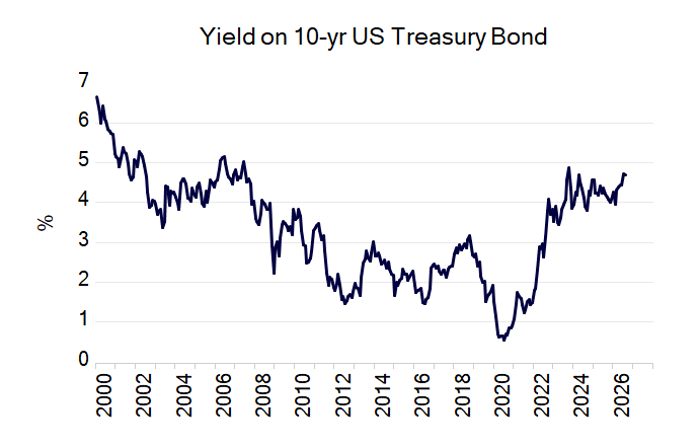
Tras cerrar en 4,26 por ciento en enero de este año, el rendimiento de los bonos del Tesoro de EEUU a 10 años se situó en 4,70 por ciento a finales de agosto.
Según la opinión generalizada, cada vez que el banco central aumenta la tasa de crecimiento de la oferta monetaria mediante la compra de activos financieros, como los bonos del Tesoro, esto hace que los precios de dichos bonos suban y que sus rendimientos bajen. A esto se le conoce como el efecto de liquidez monetaria. Este efecto está inversamente correlacionado con las tasas de interés. Además, un aumento en la oferta monetaria, tras un lapso de tiempo, fortalece la actividad económica y esto hace que las tasas de interés suban. Cabe señalar que existe una correlación positiva entre la actividad económica y las tasas de interés.
Tras un lapso de tiempo mucho más prolongado, el aumento en la tasa de crecimiento de la oferta monetaria ejercerá una presión al alza sobre los precios de los bienes y servicios. Una vez que los precios comienzan a subir, surge el efecto de las expectativas de inflación. En consecuencia, esto ejercerá una presión al alza adicional sobre las tasas de interés del mercado.
Por lo tanto, según la opinión generalizada, la liquidez, la actividad económica y las expectativas de inflación se consideran factores clave en el proceso de determinación de las tasas de interés. Este proceso viene determinado por las políticas monetarias del banco central, las cuales influyen en la liquidez monetaria. El efecto de la liquidez monetaria, a su vez, da lugar a otros dos efectos. Esta forma de pensar tiene su origen en los escritos de Milton Friedman.
Cabe señalar que la teoría popular de las tasas de interés no se basa en un marco teórico sólido, sino que se deriva de observaciones. En este sentido, las teorías populares de las tasas de interés no explican, sino que solo describen. Además, la visión popular no podrá explicar la formación de las tasas de interés en ausencia de un banco central.
Preferencia temporal y tasas de interés
Los seres humanos se orientan hacia metas; es decir, para la mayoría de las personas, mantener su vida y su bienestar es el objetivo final. Según Carl Menger:
En la medida en que la supervivencia depende de la satisfacción de nuestras necesidades, garantizar la satisfacción de las necesidades más inmediatas debe preceder necesariamente a la atención que se les presta a las posteriores. E incluso cuando no es nuestra vida, sino simplemente nuestro bienestar continuo (sobre todo nuestra salud) lo que depende de disponer de una cierta cantidad de bienes, el logro del bienestar en un plazo más cercano es, por regla general, un requisito previo para el bienestar en un plazo posterior.
Por lo tanto, una persona le dará mayor valor a los bienes actuales que a bienes idénticos en el futuro. Esto también significa que una persona preferirá consumir los bienes en el presente antes que en el futuro.
Consideremos el caso de una persona que tiene apenas lo suficiente para sobrevivir. Es poco probable que esta persona invierta o preste sus escasos recursos. El costo de invertir o prestar sería muy alto; incluso podría costarle la vida. Una vez que los bienes disponibles de una persona comienzan a aumentar, el costo de invertir o prestar empieza a disminuir. Ahorrar e invertir para el futuro será menos costoso. El consumo diferido y la asignación de bienes para el consumo futuro se denominan «ahorro». La producción y el ahorro permiten la inversión de capital, la cual, si tiene éxito, puede conducir a una producción aún mayor, a una mayor eficiencia y a un mayor consumo. Los ahorros sostienen a diversas personas que participan en distintas etapas de la inversión de capital.
El ahorro voluntario y privado reduce la magnitud de la prima de los bienes presentes frente a los bienes futuros (es decir, una disminución de la tasa de interés original). Por el contrario, los factores que socavan el ahorro aumentan la prima de los bienes presentes frente a los bienes futuros (es decir, un aumento de la tasa de interés). Por lo tanto, un mayor ahorro reduce las preferencias temporales de los individuos, mientras que un menor ahorro las aumenta, si todas las demás variables se mantienen constantes.
Según la visión predominante, los cambios en la actividad económica están asociados positivamente con las tasas de interés. Sin embargo, si el aumento de la actividad económica se debe a la expansión del ahorro voluntario, esto provocará una disminución de las preferencias temporales y, por lo tanto, una reducción de las tasas de interés y no un aumento, como se sugiere.
Tasas de interés y expansión crediticia
Cuando el dinero y el crédito se inflan de la nada y se inyectan en la economía, esto pone en marcha un intercambio de nada por algo. Los primeros en recibir el dinero recién inyectado ahora pueden desviar hacia sí mismos bienes de los productores de dichos bienes. Al igual que el falsificador, los primeros en recibirlo pueden ahora aumentar las compras de diversos bienes y activos, lo que hace que sus precios suban y sus rendimientos bajen. Este intercambio de nada por algo debilita el proceso de producción de mercado.
Mientras la producción y el ahorro privado sigan creciendo, en igualdad de condiciones, es posible que las preferencias temporales de los individuos disminuyan (es decir, se producirá una caída en las tasas de interés de mercado). Por el contrario, si la producción y el ahorro se debilitan, en igualdad de condiciones, las preferencias temporales de los individuos aumentarán (es decir, las tasas de interés de mercado aumentarán).
Cuando un banco central intenta contrarrestar la tendencia al alza de las tasas de interés mediante la inyección de liquidez monetaria, es probable que esto acentúe dicha tendencia, si el resto de factores se mantienen constantes. El aumento de la liquidez monetaria pone en marcha un intercambio de «nada por algo», lo que debilita la producción del mercado. Esto significa que habrá una oscilación de las tasas de interés de mercado a lo largo de la tendencia alcista. La oscilación surge porque el banco central, al impulsar la liquidez monetaria, reduce temporalmente las tasas de interés de mercado. Sin embargo, la tendencia alcista, debido a la disminución del ahorro, empuja la tendencia de las tasas de interés hacia arriba.
Las tasas de interés en un mercado libre se ajustarán a las preferencias temporales de los individuos. Cada vez que los individuos reducen sus preferencias temporales, esto significa que están indicando a las empresas que deben organizar una estructura de producción adecuada para estar preparadas ante el aumento de la demanda de bienes de consumo en el futuro.
Las preferencias temporales individuales más altas son la clave
Es probable que el aumento de las tasas de interés a largo plazo sea una respuesta a la fuerte disminución de la reserva de ahorros provocada por las políticas imprudentes del gobierno y de la Fed. El hecho de que los individuos adopten acciones conscientes y deliberadas implica que, en el ámbito de la economía, las causas emanan de los individuos y no de diversos factores. Cada individuo evalúa los cambios en diversos factores en función de sus objetivos. De ello se desprende que ni la liquidez monetaria, ni la actividad económica, ni las expectativas de inflación son la esencia de la determinación de las tasas de interés. Son las decisiones de los individuos respecto al consumo presente frente al consumo futuro las que constituyen el determinante clave de las tasas de interés. Las políticas monetarias solo distorsionan las señales de las tasas de interés, provocando así una mala asignación de recursos y distorsiones en la estructura de la producción, lo que conduce a los ciclos de auge-caída.
Conclusión
Es muy probable que el fuerte aumento en las tasas de rendimiento a largo plazo de los bonos del Tesoro de EEUU refleje un aumento en las preferencias temporales de los individuos. Un factor clave detrás de este aumento son las políticas imprudentes de la Reserva Federal y del gobierno, que han dañado gravemente el proceso de producción y la formación de ahorros. Según cierta corriente de pensamiento dominante, las tasas de interés de mercado están determinadas por los cambios en la liquidez monetaria, la actividad económica y las expectativas inflacionarias. En este marco, las causas provienen de diversos factores y no de los individuos. Se presenta a los individuos como robots que reaccionan de manera mecánica ante la liquidez monetaria, la actividad económica y las expectativas inflacionarias. Es la acción consciente y deliberada de los individuos respecto al consumo presente frente al consumo futuro lo que constituye el determinante clave de las tasas de interés.