Bond yields are ripping today, with the 10-year climbing above 4.9% and at the highest level since 2007. Meanwhile, the 30-year yield has risen above 5.3 percent, the highest level seen since 2002.
Los rendimientos de los bonos se están disparando hoy, con el de 10 años superando el 4,9 % y alcanzando su nivel más alto desde 2007. Mientras tanto, el rendimiento a 30 años ha subido por encima del 5,3 %, el nivel más alto registrado desde 2002.
Hay muchas razones por las que podrían aumentar los rendimientos de los bonos del Tesoro, pero dada la situación fiscal actual en los Estados Unidos, el factor dominante más probable detrás del actual aumento en la demanda de rendimientos más altos es el siguiente: los inversionistas esperan que los déficits federales sigan aumentando y que inunden el mercado con billones en nuevos bonos del Tesoro en los próximos años. Además, los indicadores de inflación de precios muestran que la inflación no va a desaparecer. Esto reducirá la demanda de bonos a largo plazo.
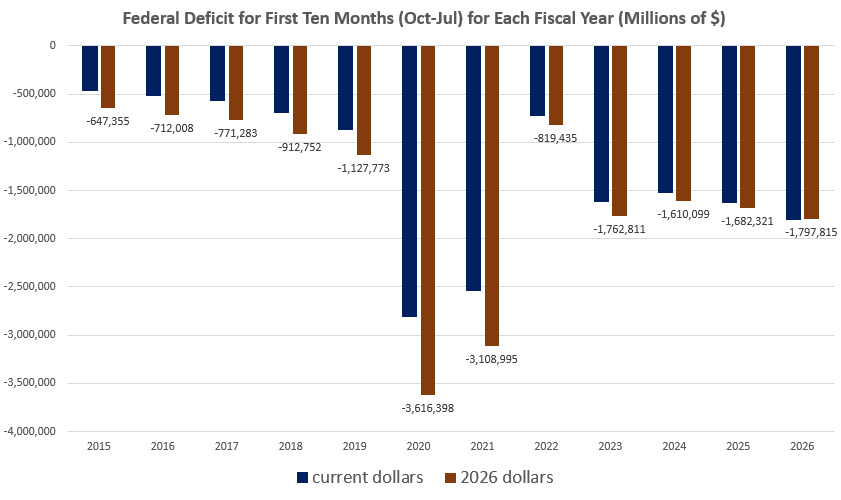
Para ilustrar nuestra situación fiscal actual, veamos el informe mensual más reciente del Departamento del Tesoro.
El año fiscal actual comenzó en octubre, por lo que ya llevamos diez meses. El déficit acumulado, hasta el momento, para el año fiscal 2026 es de 1,79 billones de dólares. Incluso ajustado por la inflación del IPC, ese es el mayor déficit en cinco años, y el mayor desde la crisis del COVID, cuando el gobierno federal acumuló enormes déficits para pagar a la gente para que se quedara en casa y no trabajara. En dólares de 2026, los déficits de la era del Covid superaron la astronómica cifra de 3 billones de dólares, pero el déficit del año en curso, que podría alcanzar los 2 billones de dólares para fin de año, es un ejemplo de despilfarro escandaloso en un período que no es ni una pandemia grave ni una guerra mundial.
Después de todo, en julio el gasto federal total (desembolsos) alcanzó el segundo nivel más alto de la historia, incluso ajustado por la inflación. Solo en julio, el gasto federal ascendió a 766 mil millones de dólares, solo superado por el total de 807 mil millones de dólares registrado en julio de 2020.
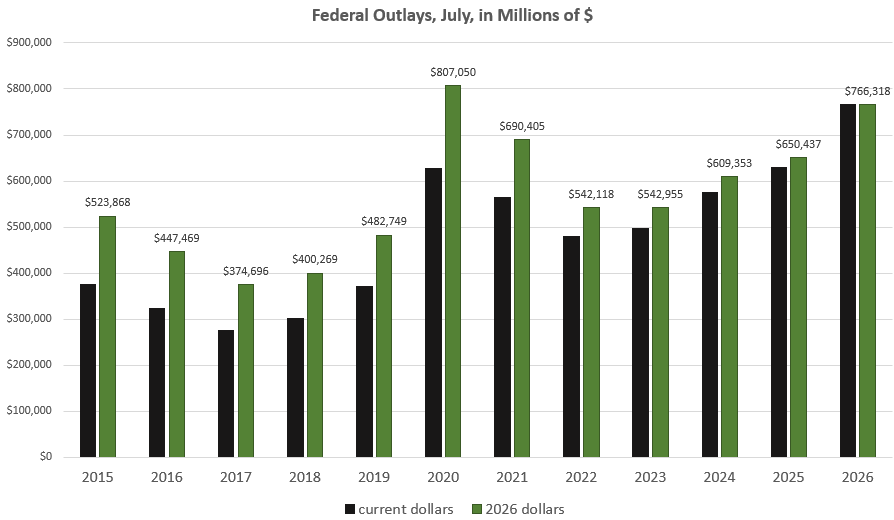
Dado el gasto de julio y la continua escalada de la guerra contra Irán por parte de la administración, cada vez está más claro que la administración de Trump no tiene intención alguna de controlar el gasto de manera significativa, y podemos esperar que en los próximos años haya enormes cantidades de nueva deuda del gobierno federal en busca de compradores.
Estos grandes déficits, por supuesto, aumentarán aún más la deuda nacional total del gobierno federal, que ya casi ha alcanzado los 40.1 billones de dólares. Aunque el nuevo déficit registrado en este año fiscal es, hasta ahora, de 1.7 billones de dólares, el monto total que se ha sumado a la deuda general supera los 1.9 billones de dólares.
Esto sigue generando obligaciones muy elevadas para el servicio de la deuda y, según el informe del Tesoro, el gobierno de EEUU pagó más de 117 mil millones de dólares solo durante el mes de julio. En lo que va de este año fiscal, el gobierno de los EEUU ha pagado más de 1,1 billones de dólares en intereses de la deuda, y se espera que pague más de 1,3 billones de dólares para el final del año fiscal, el 30 de septiembre.
Para ponerlo en contexto, recuerda que el gasto federal total en el Departamento de Defensa es inferior a 950 mil millones de dólares. Además, los pagos de la deuda federal están aumentando, ya que los EEUU se enfrenta actualmente a una relación deuda-PIB de más del 120 por ciento, lo que más alto durante la Segunda Guerra Mundial. Esto seguirá exigiendo que se destine cada vez más dinero de los contribuyentes a financiar deudas antiguas. Esto solo se convertirá en una carga aún mayor a medida que suban las tasas de interés generales. Esta parece ser la realidad en los próximos años, ya que los EEUU se encuentra en proceso de refinanciar más de 9 billones de dólares en deuda. La mayor parte de esa deuda se refinanciará con deuda a corto plazo, lo que significa que tendrá que refinanciarse de nuevo al año siguiente. Dado que los EEUU ya está tan profundamente endeudado, esto seguirá ejerciendo presión al alza sobre los rendimientos y contribuirá aún más a una creciente carga de deuda general. El aumento de los rendimientos también genera una inmensa incertidumbre sobre el futuro estado fiscal del gobierno federal. Como se señala en un informe reciente de la GAO:
- Incertidumbre sobre las tasas de interés futuras. El objetivo de la gestión de la deuda del Tesoro es obtener financiamiento al menor costo posible a lo largo del tiempo. Además de financiar las operaciones del gobierno cada año, el Tesoro también debe refinanciar la deuda que vence. Por ejemplo, en el año fiscal 2026, el Tesoro deberá refinanciar 9,7 billones de dólares en títulos que vencen a las tasas de interés del mercado. El Tesoro debe administrar su cartera de deuda para equilibrar los bajos costos de financiamiento con el riesgo de refinanciamiento (el riesgo de que tenga que refinanciar su deuda a tasas de interés más altas). Para ello, el Tesoro considera la combinación de títulos a largo y corto plazo que ofrece. Los valores a largo plazo suelen tener tasas de interés más altas, pero reducen el riesgo de refinanciamiento porque no vencen con tanta frecuencia. Los valores a corto plazo suelen tener tasas de interés más bajas, pero deben refinanciarse con mayor frecuencia, posiblemente a tasas de interés más altas.
Los inversionistas en bonos son conscientes de todo esto, y es por eso —junto con la suposición de que la inflación de los precios continuará— que ahora exigen rendimientos más altos. El gobierno federal tiene una gran necesidad de emitir nueva deuda, refinanciar la deuda existente y pagar los intereses, que ya superan con creces el billón de dólares al año.
Todo esto ayuda a explicar por qué los rendimientos de los bonos a largo plazo están subiendo ahora a algunos de los niveles más altos que hemos visto en casi dos décadas.