Poco después de asumir el cargo de nuevo presidente de la Fed, Kevin Warsh ha admitido que han pasado más de cinco años desde que la Reserva Federal alcanzó su meta de inflación del 2 por ciento. Warsh también ha afirmado que cambiará esa situación y que reducirá la inflación muy pronto. Pero si Warsh habla en serio sobre la inflación, tendrá que implementar cambios bastante sustanciales. Después de todo, el indicador de inflación preferido por la Fed (el PCE subyacente) subió un 3,7 por ciento, de año a año, según los datos más recientes de julio. Este es el 65.º mes consecutivo en el que la inflación se ha situado por encima de la meta del 2 por ciento establecida por la Fed.
Tampoco debemos esperar grandes cambios en esta tendencia mientras el crecimiento de la oferta monetaria siga acelerándose, tal como lo ha venido haciendo durante los últimos dos años. El indicador de crecimiento de la oferta monetaria de julio —el dato más reciente disponible— mostró el ritmo de crecimiento interanual más rápido en 59 meses. Además, si se mide mes a mes, la oferta monetaria ha aumentado durante 11 de los últimos 12 meses.
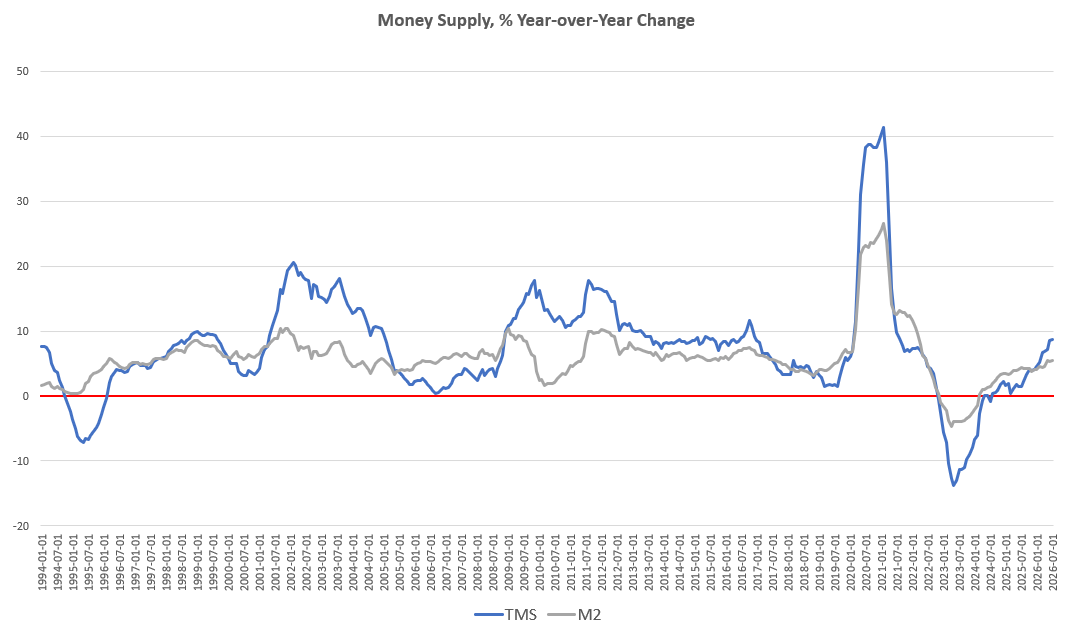
Más específicamente, durante el mes de julio, el crecimiento interanual de la oferta monetaria se situó en el 8,62 por ciento. Esto representa un aumento con respecto al incremento interanual de junio, que fue del 8,59 por ciento. El crecimiento de la oferta monetaria también ha aumentado considerablemente en comparación con julio del año pasado, cuando el crecimiento interanual fue del 1,46 por ciento.
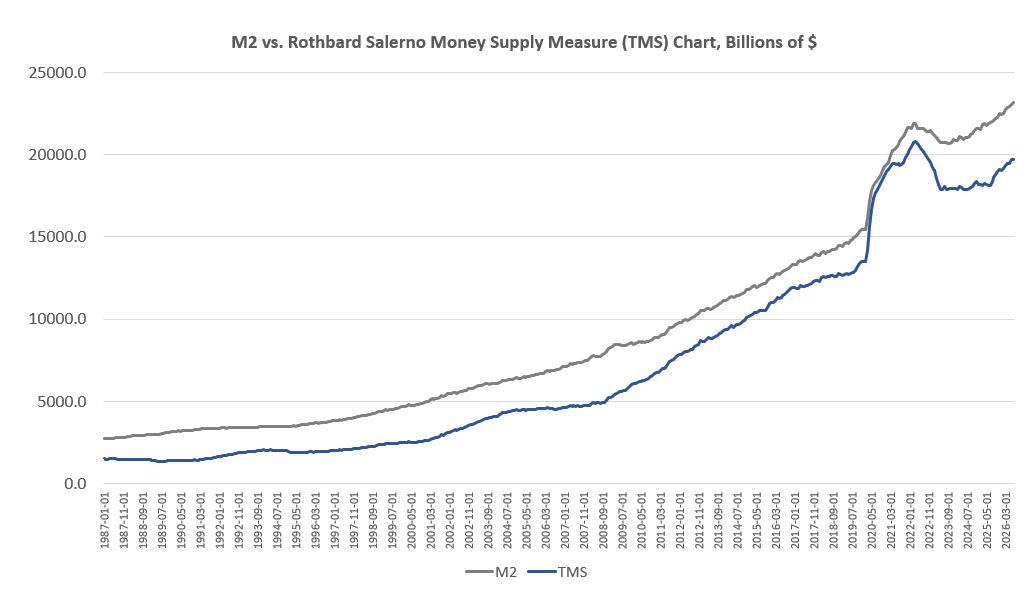
En julio, la oferta monetaria total volvió a aumentar, superando los 19,71 billones de dólares y registrando un crecimiento de 1,5 billones de dólares en un año, desde julio de 2025 hasta julio de 2026.
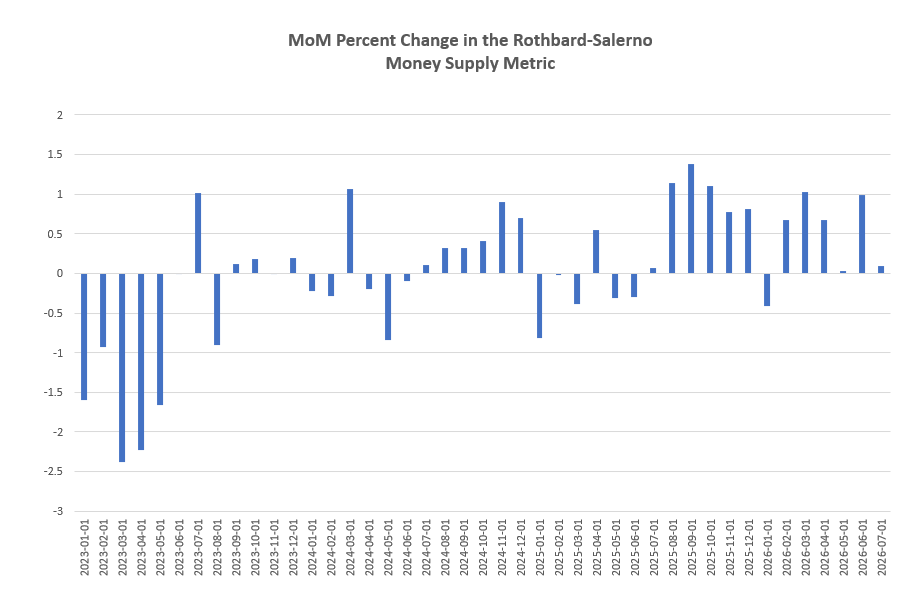
Al analizar el crecimiento mes a mes, observamos que la oferta monetaria ha crecido en todos los meses del último año, excepto en enero. En julio, el crecimiento de la oferta monetaria fue del 0,097 por ciento.
El indicador de la oferta monetaria utilizado aquí — la medida de la oferta monetaria «verdadera» o (TMS)— es el indicador desarrollado por Murray Rothbard y Joseph Salerno, y está diseñado para ofrecer una mejor medida de las fluctuaciones de la oferta monetaria que el M2. (El Instituto Mises ofrece ahora actualizaciones periódicas sobre este indicador y su crecimiento.)
Históricamente, las tasas de crecimiento de M2 han seguido a menudo una trayectoria similar a la de las tasas de crecimiento de TMS, pero durante gran parte de 2025, M2 superó incluso a TMS, y los totales de la oferta monetaria M2 vuelven a aumentar rápidamente. M2 se encuentra ahora en el nivel más alto de su historia, superando los 23,1 billones de dólares. En términos interanuales, la tasa de crecimiento de M2 en julio fue del 5,42 por ciento. Esa es la tasa de crecimiento más alta en 49 meses.
Desde finales de 2009, la oferta monetaria del TMS ha aumentado más del 226 por ciento. (El M2 ha crecido más del 170 por ciento en ese período.) De la oferta monetaria actual de 19,7 billones de dólares, el 30 por ciento se ha creado desde enero de 2020. Desde 2009, a raíz de la crisis financiera mundial, se han creado más de 13 billones de dólares de la oferta monetaria actual. En otras palabras, casi el 70 por ciento de la oferta monetaria total existente se ha creado desde la Gran Recesión.
Dadas las débiles condiciones económicas actuales, resulta sorprendente observar un crecimiento tan sólido en la oferta monetaria. Por ejemplo, la estimación del crecimiento del PIB para el segundo trimestre de 2026 se situó recientemente en solo el 1,5 por ciento. El nivel de empleo en los EEUU ha disminuido en más de 1,2 millones desde finales de 2025. El crecimiento salarial se ha mantenido por debajo de la tasa de inflación del PCE —es decir, el crecimiento salarial ha sido negativo en términos reales— desde marzo de este año.
Teniendo en cuenta todo esto, no cabría esperar un crecimiento tan sólido de la oferta monetaria. Los bancos comerciales privados desempeñan un papel importante en el crecimiento de la oferta monetaria en respuesta a la política flexible de la Fed; y cuando las condiciones económicas son expansivas y el empleo crece, también lo hace el crédito, lo que flexibiliza aún más las condiciones monetarias. Sin embargo, cuando las condiciones económicas son débiles, cabría esperar una menor concesión de créditos y un menor crecimiento monetario impulsado por los bancos.
Por lo tanto, cabría esperar una presión a la baja sobre el crecimiento de la oferta monetaria, dadas las condiciones económicas actuales. Sin embargo, en un intento por impulsar aún más los precios de los activos, contrarrestar de alguna manera nuestro creciente estancamiento económico y reducir los rendimientos de los bonos del Tesoro, la Fed sigue interviniendo para bajar las tasas de interés. Esto requiere una postura moderada en materia de política monetaria, lo cual se refleja en la forma en que el crecimiento de la oferta monetaria sigue acelerándose.
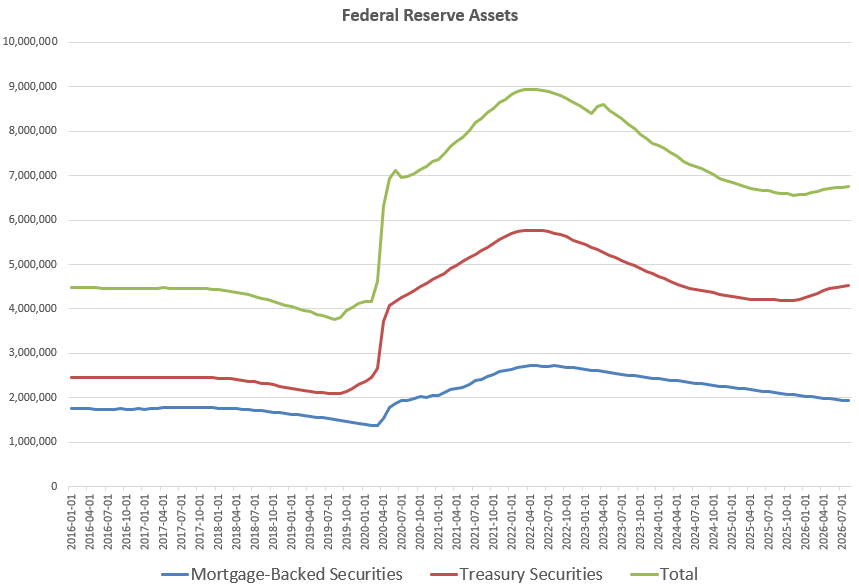
Como ejemplo del compromiso de la Fed con el crecimiento monetario, podemos observar su cartera, la cual, a pesar de los muchos años en que la Fed ha hablado de «normalización», ha crecido en 124 mil millones de dólares durante el último año. En otras palabras, la Fed está comprando bonos del Tesoro con dinero recién creado, lo que garantiza aún más que la oferta monetaria siga creciendo, incluso mientras la economía se desacelera. Además, la Fed se ha negado a aumentar su tasa de interés de referencia, a pesar de que el índice de inflación PCE no muestra señales de acercarse al objetivo del dos por ciento.
Entonces, ¿cómo se relaciona el crecimiento monetario con el aumento de los precios? Es importante recordar que el crecimiento de la oferta monetaria no provoca un aumento directo e igual en la inflación de precios. Es decir, un aumento del 10 por ciento en la oferta monetaria no conduce necesariamente a un aumento similar en los precios. Más bien, siempre habrá una serie de retrasos y problemas de medición al calcular cómo la inflación monetaria afecta a la inflación de precios. No obstante, la inflación monetaria es el principal factor que propicia la inflación de precios. Sí, acontecimientos como las guerras y las fallas logísticas pueden provocar un aumento de los precios, pero, en ausencia de inflación monetaria, el aumento de los precios en algunas áreas requerirá una caída de los precios en otras. Solo cuando existe una oferta monetaria en crecimiento puede haber un aumento generalizado de los precios. Y esto es lo que estamos viendo ahora. A pesar de que los precios de la energía suben, gracias a las guerras y las barreras comerciales de Trump, seguimos observando un aumento de los precios en la mayoría de los demás sectores, incluyendo los alimentos, los bienes raíces e incluso la ropa. Esto es posible gracias a un aumento implacable de la oferta monetaria, orquestado por la Reserva Federal y los funcionarios del Tesoro de EEUU.