A medida que la deuda federal oficial alcanzó la marca de los 40 billones de dólares y generó mucha publicidad negativa, el secretario del Tesoro, Scott Bessent, intentó tranquilizar a Sara Eisen, de CNBC, en una entrevista el 20 de agosto, asegurándole que no hay nada de qué preocuparse:
Bueno, sí, es decir, mira, Sara, la cifra de 40 billones de dólares no tiene nada de mágico. Y podemos salir de eso con crecimiento. Pero lo que sí queremos dejar claro es que, en mi opinión, ha habido mucha desinformación sobre lo que está pasando con el déficit, sobre la relación entre el déficit y el PIB. De hecho, logramos una consolidación fiscal para el año calendario 2025. Estábamos, estamos en alrededor del 5,7 por ciento del PIB. Y uno de los factores temporales que está afectando el déficit han sido estos reembolsos de aranceles. Y no tendremos que volver a hacer eso... El otro rubro importante en el presupuesto que estamos viendo es el impacto que estamos sufriendo en los ingresos debido a la deducción inmediata de gastos por fábricas, equipo y estructuras agrícolas. Y creo que, si la gente se detiene a pensar, eso no es gasto gubernamental. En realidad, es una inversión en el futuro y estamos aumentando la base impositiva. Y así es como se mide la riqueza de una nación: por la capacidad de aumentar el rendimiento del capital después de impuestos. Así que estamos dando un paso atrás; piénsenlo como si estuviéramos tensando la honda. Tenemos mucha energía potencial que se convertirá en energía cinética durante este año y el próximo, a medida que estas fábricas entren en funcionamiento.
Si bien los republicanos llevan mucho tiempo repitiendo consignas como «economía vudú» (es decir, afirmando que el aumento del crecimiento ocurre a pesar de los aumentos del déficit federal causados por las reducciones de impuestos, por lo que los ingresos fiscales eventualmente alcanzarán al gasto a largo plazo), el comentario de Bessent sí representa un nuevo matiz sobre este tema. Aquí, Bessent centra su atención en la relación entre el déficit presupuestario oficial y el PIB, como si el presupuesto oficial fuera el único factor relevante que afectara el crecimiento futuro a de la deuda pública total y como si un aumento a corto plazo del PIB fuera un indicador muy positivo de la capacidad a largo plazo de la economía para sostener un aumento de los impuestos.
La objeción más básica al argumento de Bessent (y, de hecho, también a las versiones anteriores de la pseudociencia de la oferta) es que no hay ninguna diferencia fundamental en la cantidad física de bienes de capital si el ahorro privado se consume en déficits mayores en lugar de en impuestos más altos. En cualquier caso, la mano de obra y los recursos naturales que podrían haberse dedicado a una mayor acumulación neta de capital se desvían hacia un mayor consumo presente o hacia inversiones gubernamentales ineficientes. Otorgar una exención fiscal para incentivar una mayor inversión sin una disminución correspondiente del gasto público es contraproducente, ya que el aumento de los déficits desvía el ahorro adicional de las empresas privadas hacia el gobierno, sus beneficiarios y sus subordinados.
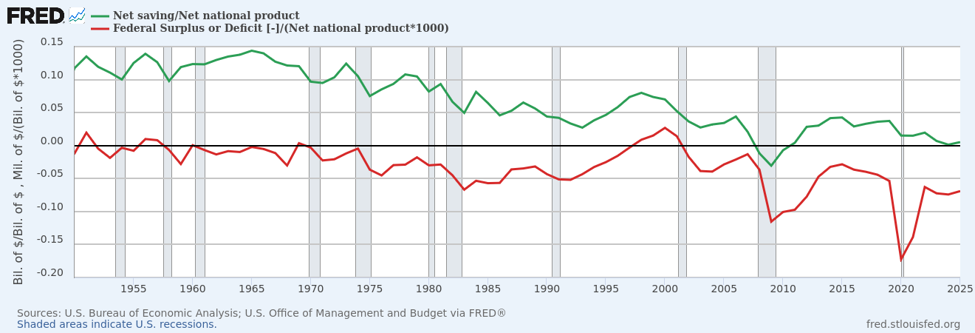
Podemos ver más allá de las cortinas de humo de los republicanos para visualizar la relación entre los déficits y el ahorro neto mediante un gráfico con datos históricos. La Figura 1 muestra estas cantidades como fracciones del producto nacional neto (PNN, una medida de lo que realmente ganaron los americanos tanto en el país como en el extranjero) durante los últimos setenta y cinco años, donde la línea verde representa el ahorro neto y la línea verde representa los superávits y déficits federales.
Figura 1: Ahorro neto, superávits y déficits federales como fracciones del producto nacional neto, 1950–2025
xxxxxx
Fuente: BEA y OMB a través de FRED®
Durante los primeros veinticuatro años, el ahorro neto osciló entre el diez por ciento y el quince por ciento del PNB, mientras que el presupuesto federal se mantenía casi equilibrado. Sin embargo, el ahorro neto alcanzó su punto máximo en 1965 y, desde entonces, ha disminuido hasta situarse casi en cero por ciento en la década de 2020. Este descenso de sesenta años en el ahorro neto coincide con la aparición de déficits federales que empeoran constantemente, los cuales comenzaron a agudizarse particularmente en la década de 1980 y principios de la de 1990, situándose en torno al 5 por ciento del PNB (aproximadamente comparable a los déficits del New Deal de la década de 1930). Durante los dos mandatos de Clinton, la situación dio un giro y el presupuesto federal volvió a alcanzar un pequeño superávit, lo que coincidió con una recuperación parcial del ahorro neto.
Desde la era de Clinton, la situación del déficit se ha deteriorado gravemente, marcada por fuertes picos durante la crisis financiera de 2008 y durante los cierres por la COVID-19 de 2020. Es en este atolladero fiscal donde el ahorro neto casi ha desaparecido. Si bien Bessent puede presumir con razón de que el ahorro neto en 2025 fue un poco mejor que en 2024, mantener este ritmo de mejora durante tres años más ni siquiera logrará que el ahorro neto vuelva al nivel alcanzado durante la primera administración de Trump en 2019.
Los déficits crónicos han anulado cualquier éxito que los republicanos hayan tenido en otros ámbitos al reducir las tasas impositivas para los inversionistas. Su incapacidad, desde la administración de Eisenhower, para mantener el gasto bajo control, junto con las políticas fiscales igualmente imprudentes de los demócratas, ha tenido un impacto catastrófico en la capacidad de América para seguir aumentando su stock de bienes de capital a partir de su propio ahorro privado. Si bien los déficits galopantes no causaron la totalidad de la disminución del ahorro neto en los últimos sesenta años, sí representaron aproximadamente la mitad de ella.
La cifra oficial de la deuda, como tal, ni siquiera es precisa como indicador del problema, y mucho menos es una solución mágica, ya que los 40 billones de dólares subestiman gravemente el total de las obligaciones federales. Esta cifra oficial no incluye el valor actual neto de los pasivos no financiados del Seguro Social, Medicare y los fondos fiduciarios de los empleados federales, que según estiman los fideicomisarios (incluido el secretario Bessent) sumarán otros 80 billones de dólares al déficit del gobierno federal, a menos que se apliquen aumentos de impuestos que frenen el crecimiento o recortes de prestaciones que acaben con las carreras políticas. Los pasivos totales del gobierno federal ascienden a por lo menos $120 billones; solo hacer frente al servicio de una carga tan casi incomprensible requiere, de hecho, una magia extremadamente poderosa, ya que ningún político se atreve siquiera a reconocer que dos de los fondos fiduciarios están destinados a quebrar a principios de la década de 2030, y mucho menos a presentar un plan para equilibrar todos los presupuestos de los fondos fiduciarios.
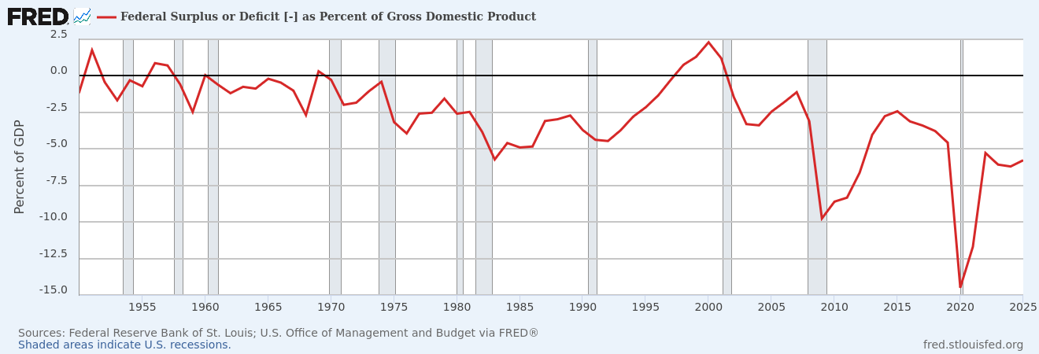
Entonces, ¿qué debemos pensar de la afirmación de Bessent de que todo está bien porque el PIB está creciendo más rápido que los déficits? La relación déficit/PIB a la que se refiere Bessent (figura 2) sí disminuyó del 6,2 por ciento en 2024 al 5,8 por ciento en 2025, pero una mejora tan insignificante apenas se nota cuando se analiza desde una perspectiva de setenta y cinco años.
Figura 2: Superávits y déficits federales como fracción del PIB, 1950–2025
Fuente: BEA y OMB a través de FRED®
Durante los primeros veinticuatro años, el ahorro neto osciló entre el diez por ciento y el quince por ciento del PNB, mientras que el presupuesto federal se mantenía casi equilibrado. Sin embargo, el ahorro neto alcanzó su punto máximo en 1965 y, desde entonces, ha disminuido hasta situarse casi en cero por ciento en la década de 2020. Este descenso de sesenta años en el ahorro neto coincide con la aparición de déficits federales que empeoran constantemente, los cuales comenzaron a agudizarse particularmente en la década de 1980 y principios de la de 1990, situándose en torno al 5 por ciento del PNB (aproximadamente comparable a los déficits del New Deal de la década de 1930). Durante los dos mandatos de Clinton, la situación dio un giro y el presupuesto federal volvió a alcanzar un pequeño superávit, lo que coincidió con una recuperación parcial del ahorro neto.
Desde la era de Clinton, la situación del déficit se ha deteriorado gravemente, marcada por fuertes picos durante la crisis financiera de 2008 y durante los cierres por la COVID-19 de 2020. Es en este atolladero fiscal donde el ahorro neto casi ha desaparecido. Si bien Bessent puede presumir con razón de que el ahorro neto en 2025 fue un poco mejor que en 2024, mantener este ritmo de mejora durante tres años más ni siquiera logrará que el ahorro neto vuelva al nivel alcanzado durante la primera administración de Trump en 2019.
Los déficits crónicos han anulado cualquier éxito que los republicanos hayan tenido en otros ámbitos al reducir las tasas impositivas para los inversionistas. Su incapacidad, desde la administración de Eisenhower, para mantener el gasto bajo control, junto con las políticas fiscales igualmente imprudentes de los demócratas, ha tenido un impacto catastrófico en la capacidad de América para seguir aumentando su stock de bienes de capital a partir de su propio ahorro privado. Si bien los déficits galopantes no causaron la totalidad de la disminución del ahorro neto en los últimos sesenta años, sí representaron aproximadamente la mitad de ella.
La cifra oficial de la deuda, como tal, ni siquiera es precisa como indicador del problema, y mucho menos es una solución mágica, ya que los 40 billones de dólares subestiman gravemente el total de las obligaciones federales. Esta cifra oficial no incluye el valor actual neto de los pasivos no financiados del Seguro Social, Medicare y los fondos fiduciarios de los empleados federales, que según estiman los fideicomisarios (incluido el secretario Bessent) sumarán otros 80 billones de dólares al déficit del gobierno federal, a menos que se apliquen aumentos de impuestos que frenen el crecimiento o recortes de prestaciones que acaben con las carreras políticas. Los pasivos totales del gobierno federal ascienden a por lo menos $120 billones; solo hacer frente al servicio de una carga tan casi incomprensible requiere, de hecho, una magia extremadamente poderosa, ya que ningún político se atreve siquiera a reconocer que dos de los fondos fiduciarios están destinados a quebrar a principios de la década de 2030, y mucho menos a presentar un plan para equilibrar todos los presupuestos de los fondos fiduciarios.
Entonces, ¿qué debemos pensar de la afirmación de Bessent de que todo está bien porque el PIB está creciendo más rápido que los déficits? La relación déficit/PIB a la que se refiere Bessent (figura 2) sí disminuyó del 6,2 por ciento en 2024 al 5,8 por ciento en 2025, pero una mejora tan insignificante apenas se nota cuando se analiza desde una perspectiva de setenta y cinco años.
Figura 2: Superávits y déficits federales como fracción del PIB, 1950–2025
Fuente: BEA a través de FRED®
La relación entre el déficit y el PIB que se muestra en la figura 2 se parece mucho a la línea roja de la figura 1; la principal diferencia radica en que el PIB es un poco mayor que el PNN, ya que incluye los gastos por depreciación de capital (lo que hace que las métricas «brutas» sean mayores que las «netas»), compensado ligeramente por las ganancias en el extranjero de los americanos (lo que hace que las métricas «nacionales» sean menores que las «domésticas»). El PIB ha crecido ligeramente más rápido que el PNN durante este período, pero es el PNN el mejor indicador de la base del impuesto sobre la renta, ya que los gastos por depreciación no están sujetos a impuestos, mientras que los ingresos en el extranjero sí lo están.
Es cierto que el hecho de que Bessent exagere ligeramente el crecimiento al dar preferencia al PIB sobre el PNN es un asunto menor, pero pone de relieve un problema metodológico más fundamental en su razonamiento. Comienza seleccionando de manera selectiva un indicador popular para compararlo con el indicador del déficit y luego extrapola tendencias a largo plazo a partir de los cambios de un solo año en cada indicador. Lo que no hace es aplicar a las estadísticas históricas teorías económicas sólidas deducidas del hecho incontrovertible de la intencionalidad humana; teorías a priori que son necesarias tanto para seleccionar el indicador comparativo más relevante como para inferir correctamente qué posibles combinaciones de factores causales podrían explicar los cambios observados. Además, extrapolar un cambio sostenido de tendencia a partir de una única y pequeña mejora interanual no tiene ningún sentido; un análisis creíble de series temporales de estos datos solo puede mostrar un empeoramiento de la tendencia presupuestaria.
La ilusión del crecimiento del PIB, conjurada y ampliamente promocionada por Trump, Vance y Bessent, depende en gran medida de una magia negra de tipo monetario. La creación acelerada de dólares fiduciarios de la nada por parte de la Reserva Federal y la creación de depósitos en dólares con reserva fraccionaria y otros sustitutos denominados en dólares de la nada por parte del sistema bancario —es decir, la aceleración de la inflación y los aumentos de precios más rápidos provocados por la inflación— son lo que impulsa temporalmente el PIB, lo que aumenta de manera permanente las obligaciones de los fondos fiduciarios a través de ajustes legales por el costo de vida, y lo que alimenta ciclos de auge y caída caracterizados, durante la fase de caída, por déficits crecientes, descensos severos del ahorro neto debido a intervenciones gubernamentales intensificadas y la amortización de cantidades masivas de capital mal invertido.
Este tipo de trucos monetarios nunca logra que, a largo plazo, los ingresos fiscales alcancen a los gastos cada vez mayores; la inflación solo puede «resolver» el problema de las obligaciones federales destruyendo por completo el poder adquisitivo del dólar y, de ese modo, haciendo que todas las obligaciones denominadas en dólares pierdan todo su valor. Independientemente de lo que se pueda pensar sobre la eficacia de la magia monetaria del banco central y la brujería fiscal del Tesoro, ninguno de sus hechizos, brebajes de brujería o prestidigitaciones equivale a la moderación privada del consumo actual por parte de los americanos, lo cual permitiría disponer de más mano de obra y recursos naturales para aumentar las cantidades físicas de fábricas, equipos y estructuras agrícolas sostenibles y productivas en América. La línea verde de la figura 1 demuestra que dicho crecimiento prácticamente se ha detenido; a lo largo de las décadas, tanto republicanos como demócratas han lanzado un maleficio bipartidista contra el crecimiento.