

El paradigma keynesiano se vio afectado por la estanflación de la década de 1970. La inflación de precios y el desempleo se dispararon simultáneamente, lo que generó un escepticismo generalizado hacia los antiguos modelos keynesianos, mientras que los keynesianos leales se apresuraban a ofrecer explicaciones. Además, quedó claro que la función de consumo keynesiana no resistía el escrutinio empírico: el ingreso disponible no era un indicador tan fiable del consumo agregado como suponían los primeros modelos keynesianos.
Este momento decisivo en la historia del pensamiento económico generó nuevos ramos y fortaleció algunos ya existentes. El keynesianismo clásico ya había sido formalizado y neoclasicizado por Samuelson, Hicks, Solow y otros, lo que nos dio el modelo IS-LM y la curva de Phillips, entre otros instrumentos. Milton Friedman popularizó y desarrolló el marco monetarista, argumentando que la estanflación de los años 70 fue el resultado de una política monetaria expansionista. El trabajo de Friedman allanó el camino para que economistas posteriores (como Lucas y Barro) incorporaran las expectativas racionales y ciertos supuestos de equilibrio microeconómico en los modelos macroeconómicos, lo que demostró que la política de estabilización keynesiana no funcionaría como se esperaba. Así surgieron la teoría del ciclo económico real, el neokeynesianismo, una nueva síntesis neoclásica, las reacciones poskeynesianas, los modelos de equilibrio general estocástico dinámico (DSGE), la regla de Taylor y, lamentablemente, Paul Krugman.
El consenso general que ha surgido de esta mezcolanza es que Keynes tenía razón en muchas cosas, pero que su marco teórico necesita «fundamentos microeconómicos». Los agregados están bien, pero debemos recordar que están determinados por la actividad a nivel de las empresas y los hogares. La solución: incorporar algunos modelos neoclásicos de comportamiento de los consumidores y las empresas en los modelos DSGE y asegurarse de que estos agentes tengan una perspectiva de futuro.
El Premio Nobel Conmemorativo de 2026
Los ganadores conjuntos del Premio Nobel de Economía de este año ayudaron a dar esa respuesta. Robert Hall, cuyo artículo mencioné anteriormente, desarrolló una nueva función de consumo basada en consumidores que toman decisiones optimizadas y con visión de futuro. Michael Woodford utilizó una versión de la ecuación de consumo de Hall y añadió ecuaciones para las empresas y las tasas de interés.
Esas ecuaciones se ven así:
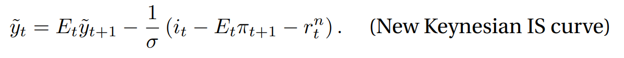

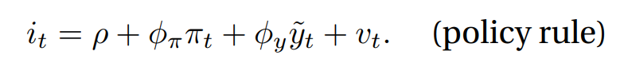
[Reproducido de aquí.]
En español, la primera ecuación dice que las personas gastan más hoy cuando esperan que la economía tenga un mejor desempeño pronto y cuando las tasas de interés están por debajo de su nivel «natural».
La segunda ecuación indica que la inflación será más alta cuando las empresas esperen una mayor inflación en el futuro y cuando la economía esté produciendo por encima de su nivel natural, lo que ejerce una presión al alza sobre los costos de producción.
La tercera ecuación indica que las tasas de interés se fijarán en función de la inflación (cuanto mayor sea la inflación, más altas serán las tasas de interés) y de si la economía está «sobrecalentada» (brecha de producción positiva, tasas de interés más altas) o tiene un desempeño inferior al esperado (brecha de producción negativa, tasas de interés más bajas). La tercera ecuación también incluye vt, que refleja las sorpresas en las tasas de interés; en ocasiones, los responsables de la política monetaria no siguen estrictamente la regla basada en la inflación y las brechas de producción.
Así, el trabajo de Hall y Woodford sentó las bases de la forma en que los economistas convencionales conciben la macroeconomía y de la manera en que los banqueros centrales perciben su papel en la estabilización de la macroeconomía. Las personas gastan y ahorran en función de sus expectativas sobre el futuro. Las empresas tienen precios rígidos que solo pueden ajustar de vez en cuando o a un costo determinado. Las tasas de interés deben fijarse para mantener la inflación cerca de la meta y para mantener el pleno empleo (es decir, cerrar las brechas de producción). Este es el paradigma neokeynesiano moderno.
¿Notas que falta algo?
No hay dinero, ni estructura de capital, ni espíritu emprendedor. Carece de un proceso de mercado a través del cual las evaluaciones empresariales y las preferencias de los consumidores generen precios de mercado. Los «fundamentos microeconómicos» son agentes representativos que gastan, fijan precios o establecen tasas de interés de manera mecánica, basándose en un conjunto de datos que parece haber sido elegido al azar.
La alternativa austriaca
De hecho, los lectores de Mises.org saben que otra corriente en la historia del pensamiento económico se formó en la cuenca de la Revolución Marginal 100 años antes de la estanflación de la década de 1970. Este hito dio lugar a tres corrientes principales, dos de las cuales, siguiendo a William Stanley Jevons y Léon Walras, terminaron desembocando en el mismo lago neokeynesiano, mientras que la tercera, siguiendo a Carl Menger, condujo a la tradición austriaca, que incluye a Böhm-Bawerk, Mises, Hayek y Rothbard.
En la tradición austriaca, nunca hubo una división entre micro y macroeconomía que requiriera una reconciliación. Los dos puentes siempre estuvieron ahí: la teoría monetaria y la teoría del capital. Menger explicó cómo se originó el dinero y por qué tiene valor. Explicó que el valor de los factores de producción depende del valor anticipado de los bienes de consumo que ayudan a producir. Böhm-Bawerk desarrolló la teoría del capital e introdujo la estructura de la producción, que está condicionada por el espíritu emprendedor y el interés. Para 1912, Mises «logró la gran hazaña de integrar la teoría monetaria con la teoría microeconómica, de construir la teoría monetaria sobre los cimientos individualistas del análisis económico general» (del prólogo de Rothbard a La teoría del dinero y del crédito).
Mises también perfeccionó la teoría del interés, demostrando que se basa en la preferencia temporal de los individuos. Mises y Hayek desarrollaron una teoría de los ciclos económicos basada en la forma en que la expansión crediticia distorsiona la estructura de la producción. (Tras la muerte de Mises, Hayek ganó un Premio Nobel Conmemorativo por esta teoría de los ciclos económicos). Rothbard formalizó y amplió el análisis de Böhm-Bawerk y Mises, creando un cuerpo coherente de teoría económica plenamente capaz de explicar fenómenos a nivel micro y macro basándose en las acciones e interacciones de los participantes individuales en el mercado con preferencias subjetivas, preferencia temporal y anticipaciones de las condiciones futuras del mercado.
¿Qué más está mal en esas ecuaciones?
A nivel fundamental, los austriacos no están de acuerdo con que las acciones de los participantes en el mercado puedan expresarse mediante ecuaciones ni con que la macroeconomía pueda concebirse como una agregación de agentes representativos. No existen relaciones constantes en la acción humana, y las personas son diferentes unas de otras. Los seres humanos no son robots homogéneos en entornos de laboratorio que responden a un puñado de datos cuantitativos. Los neokeynesianos tomaron las complejas interacciones de millones de individuos y las redujeron a un puñado de relaciones cuantitativas estables.
La primera ecuación considera que el consumo y la producción agregados son magnitudes determinadas por las condiciones económicas futuras esperadas y las tasas de interés. Sin embargo, esto oculta en qué consiste realmente el consumo: intercambios individuales de dinero por bienes y servicios específicos. Los consumidores compran bienes cuando prefieren esos bienes al dinero que entregan a cambio. El gasto agregado es simplemente la suma monetaria de estos intercambios individuales, no una fuerza independiente que determine la actividad económica.
Sin duda, los consumidores pueden tomar en cuenta las condiciones futuras del mercado al tomar sus decisiones de compra. Podrían pensar en futuros aumentos salariales, ascensos, la posibilidad de perder su empleo o la evolución futura de las tasas de interés. Pero tal vez no lo hagan. Algunos pueden considerar esos factores con más frecuencia o más intensidad que otros. Algunos pueden tomarlos en cuenta al tomar ciertas decisiones de compra, como la de una casa, pero no cuando colocan un paquete de tocino en el carrito de compras. No hay razón para creer que el mismo puñado de variables determinará las decisiones de cada consumidor, y mucho menos que determinarán las decisiones de todos los consumidores de manera estable y cuantitativamente predecible. (Además, una de las variables de la primera ecuación, la tasa de interés neutral, es completamente desconocida, incluso para los expertos banqueros centrales y los analistas macroeconómicos).
La segunda ecuación es circular como explicación de los precios: los precios dependen de los precios. Afirma que las empresas fijan los precios basándose en lo que esperan que cobren sus competidores y en cuáles prevén que serán los costos de producción. Pero, ¿qué determina esos precios futuros? ¿Qué determina los precios de los factores de producción?
Es aquí donde la teoría de la imputación de Menger, la teoría del capital de Böhm-Bawerk y la teoría del emprendedor de Mises ofrecen una explicación mucho mejor. Los precios actuales de los bienes de consumo se determinan por la demanda de los consumidores sobre el stock total de los bienes producidos. A medida que los emprendedores compiten entre sí por los factores de producción, toman en cuenta la demanda futura de los consumidores por sus productos. Los precios que están dispuestos a pagar por esos factores dependen de sus expectativas respecto a los ingresos futuros que dichos factores ayudarán a generar. Dado que esos ingresos se producirán en el futuro, los empresarios los descuentan a la tasa de interés —determinada por la preferencia temporal— al valorar los factores de producción disponibles en el presente. El resultado es que los precios de los factores se derivan, en última instancia, de las valoraciones anticipadas de los consumidores, y no de la vieja falacia de que los precios de los bienes de consumo están determinados por los costos de producción. Esta falacia resurge en la segunda ecuación.
Por supuesto, los neokeynesianos podrían responder que su modelo no pretende explicar los precios individuales, sino más bien la inflación de los precios agregados. Pero eso no es lo importante. Para los austriacos, los movimientos de los precios particulares entre sí son esenciales para comprender cómo se optimizan los recursos a través del cálculo económico. Los precios de los factores reflejan la demanda anticipada de los consumidores y la escasez de recursos productivos. Los cambios en los precios relativos afectan los cálculos empresariales y el uso de los recursos escasos en las distintas etapas de la producción. La expansión monetaria no eleva todos los precios de manera simultánea ni proporcional; entra en la economía de manera que, en puntos específicos, alterando los precios relativos y redistribuyendo los recursos hacia la fuente. Al reducir estos procesos complejos a una tasa de inflación agregada y a una brecha de producción, los modelos neokeynesianos pasan por alto los procesos de mercado que son esenciales para comprender los efectos de Cantillon y los ciclos económicos.
La tercera ecuación completa el panorama al asignar a los bancos centrales la responsabilidad de fijar las tasas de interés para estabilizar la economía. Pero, ¿por qué debería la economía tener estos objetivos en primer lugar (es decir, precios estables y máximo empleo)? La economía no es una persona con sus propios objetivos. Está compuesta por millones de individuos que persiguen sus propios fines a través de la división del trabajo y el intercambio voluntario. Nadie busca maximizar el empleo por el simple hecho de hacerlo. El empleo es un medio para alcanzar un fin. Si maximizar el empleo fuera el objetivo, no tendríamos fines de semana, vacaciones ni jubilación. Del mismo modo, los precios son relaciones de intercambio que deben poder fluctuar libremente porque las preferencias, las expectativas y la oferta cambian. Incluso la interpretación que hace la Reserva Federal de la «estabilidad de precios» es peculiar: se fija como meta una inflación anual del 2 por ciento. ¿Por qué el 2 por ciento?
Además, la manipulación de las tasas de interés tiene consecuencias nefastas. Sin interferencias, las tasas de interés reflejarían la preferencia temporal: la disposición de las personas a abstenerse del consumo y dedicar los recursos actuales a la producción. Las tasas de interés de mercado, por lo tanto, reflejan la disponibilidad de recursos para proyectos de producción a largo plazo. Cuando los bancos centrales reducen artificialmente las tasas de interés mediante la expansión crediticia sin un aumento correspondiente del ahorro genuino, alientan a los empresarios a iniciar proyectos que no pueden completarse. Esta es la esencia de la teoría austriaca del ciclo económico.
Y la cosa empeora: ¿cómo se supone que los responsables de los bancos centrales deben saber cuál es la tasa de interés «correcta» en primer lugar? Incluso dentro del marco neokeynesiano, los responsables de los bancos centrales no pueden observar directamente las variables que se supone deben fijar como meta. La llamada tasa de interés natural o neutral no es observable, y tampoco lo es el PIB potencial, que es necesario para calcular la brecha de producción. En su lugar, los economistas construyen elaborados modelos estadísticos para estimar estos conceptos, lo que genera respuestas diferentes según sus supuestos y métodos. Incluso los datos observables que se incorporan a estos modelos son cuestionables. ¿Qué índice de precios deberíamos usar para medir la inflación? ¿El IPC general? ¿El PCE subyacente? ¿El «super subyacente»? ¿La media recortada? ¿Qué medida de la producción agregada deberíamos usar? ¿Cómo tomamos en cuenta las revisiones de los datos? Seguramente las motivaciones políticas nunca se colarían a través de esta brecha de información.
También podemos juzgar un árbol por sus frutos: ¿el paradigma neokeynesiano trajo consigo la estabilidad macroeconómica tal como se había planeado? No. Hemos tenido crisis financieras, auges y caídas, inflación por encima de la meta y oscilaciones drásticas en el desempleo. La deuda federal superó los 40 billones de dólares este año, y el gasto gubernamental no muestra señales de desaceleración. Parece que los funcionarios del gobierno y los banqueros centrales, equipados con el marco neokeynesiano «basado en la microeconomía», han generado más caos.
Los austriacos abogan por una moneda sólida y un enfoque de «no intervención» por parte del gobierno. No se debe intentar impulsar ni frenar el gasto. No se debe fijar como meta una tasa de inflación específica. No se deben manipular las tasas de interés. Esto no daría lugar a la estabilidad tal como la definen los neokeynesianos, pero sí generaría un tipo de estabilidad positiva. Los empresarios no se verían engañados por tasas de interés falsas. Los consumidores podrían gastar y ahorrar con confianza sin tener que adivinar cuánto de su poder adquisitivo se vería mermado por la inflación. Los inversionistas se centrarían en la rentabilidad esperada y en los fundamentos de los negocios, en lugar de apostar por si el banco central subirá o bajará las tasas de interés en la próxima reunión del FOMC.
Altibajos
A los economistas austriacos les resulta fácil criticar a la corriente dominante, así que permítanme suavizar mi crítica al neokeynesianismo con lo siguiente: Robert Hall y Michael Woodford sin duda merecen el Premio Nobel. Su trabajo ha tenido un impacto sustancial en la forma en que los gobiernos y los bancos centrales perciben su papel en la estabilización de la macroeconomía. Entre los dos suman más de 150 000 citas por parte de otros economistas, lo que indica una huella enorme en el campo.
Hall y Woodford merecen el premio porque este se «otorga a la(s) persona(s) que haya(n) realizado un trabajo de la mayor importancia en las ciencias económicas».
Pero la «importancia en las ciencias económicas» no siempre equivale a una economía sólida. Como señaló Rothbard, «en lugar de que todos contribuyan a un edificio en constante progreso, la economía puede avanzar —y de hecho lo ha hecho— de manera polémica, incluso en zigzag, en la que las falacias sistémicas posteriores a veces han desplazado paradigmas anteriores pero más sólidos, desviando así el pensamiento económico por un camino totalmente erróneo o incluso trágico».

