

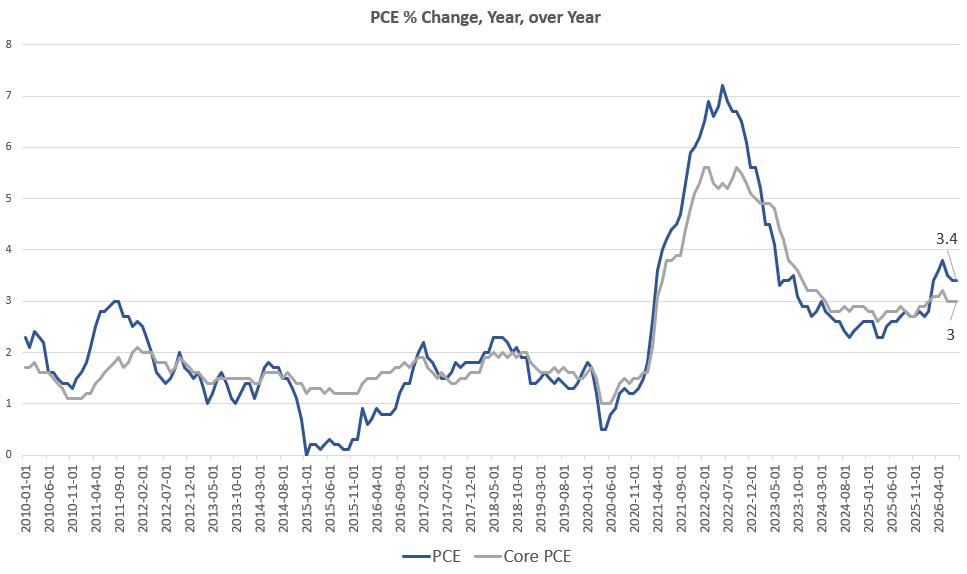
El índice de precios de los gastos de consumo personal (PCE) de agosto, el principal indicador de inflación de la Fed, registró un aumento del 3,4 % interanual. Por su parte, el PCE subyacente, que excluye alimentos y energía, subió un 3 %.
Esto significa que el indicador de inflación de precios que prefiere la Fed ha estado por encima del objetivo del dos por ciento durante 66 meses seguidos. Es decir, la última vez que la inflación de precios se situó por debajo del dos por ciento —según los propios datos del gobierno federal— fue en febrero de 2021, en los primeros días de la presidencia de Biden. Así de comprometida ha estado la Fed con la llamada «estabilidad de precios».
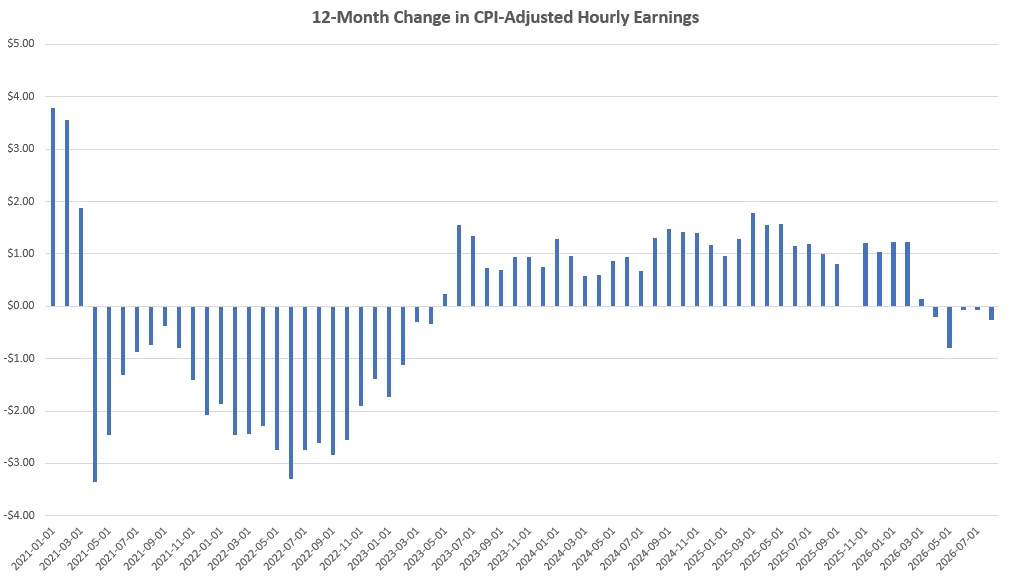
El resultado ha sido una sucesión de períodos de caída de los salarios reales y una accesibilidad a la vivienda en mínimos históricos. Resulta que existe un lado negativo en que el banco central compre billones en bonos del Tesoro y títulos respaldados por hipotecas con dinero recién creado.
Algunos medios de comunicación han dado mucha importancia al hecho de que la cifra del PCE publicada estuviera ligeramente por debajo de las «expectativas», pero incluso esta «buena noticia» tan insignificante se debe probablemente a un cambio en la metodología de cálculo del PCE. Es decir, ahora se están utilizando nuevos parámetros de referencia, pero, incluso con el cambio, la cifra del PCE sigue estando muy por encima del nivel objetivo.
La interpretación de los medios de comunicación sobre esta ligera estabilización en el nivel del PCE sostiene que la Reserva Federal cuenta ahora con un mayor margen de maniobra para frenar los aumentos de las tasas de interés, ya que, supuestamente, la inflación de los precios está ahora más controlada.
Eso es darle demasiada importancia a un descenso extremadamente leve en las tasas de inflación de precios. De hecho, los mercados de bonos no parecen impresionados por la nueva cifra del PCE, y los inversionistas en bonos aparentemente no ven ninguna razón para pensar que la inflación de precios se esté frenando ahora. El rendimiento de los bonos del Tesoro a 10 años alcanzó hoy un nuevo máximo en 24 años. El rendimiento de referencia subió hasta el 5,31 %, un aumento de 5 puntos básicos durante la sesión de la tarde, alcanzando niveles que no se veían desde la primavera de 2002. Esto también llevó al rendimiento por encima de su máximo anterior de 2007. El rendimiento a 10 años ha subido unos 55 puntos básicos este mes.
Esto no se limitó al bono a 10 años, y los rendimientos subieron hoy a lo largo de toda la curva de rendimientos. El rendimiento de los bonos del Tesoro a dos años subió 2 puntos base hasta el 4,89 %, mientras que el de los bonos a cinco años subió 4 puntos base hasta el 5,10 %. El rendimiento de los bonos a 30 años supera ahora el 5,6 por ciento, el nivel más alto desde 2002.
Como señala Barron’s: «El bono a 10 años no había tenido un trimestre tan desastroso en más de tres décadas».
Los mercados de bonos tienen todas las razones para creer dos cosas: que los déficits federales seguirán acumulándose, lo que significa que habrá que inyectar más bonos del Tesoro al mercado, ya que el gobierno federal seguirá endeudándose por más de dos billones al año en el futuro. Mientras tanto, se puede dar por hecho que habrá inflación de precios, ya que el banco central claramente no tiene el valor para endurecer la política monetaria y es probable que elimine una parte de su deuda mediante la inflación en lugar de frenar el gasto. Por lo tanto, podemos esperar más presión al alza sobre los rendimientos, especialmente en los bonos a más largo plazo.
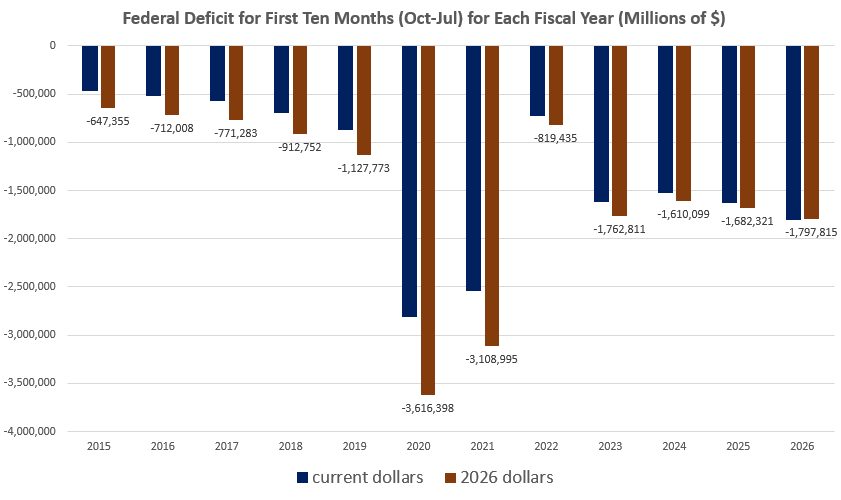
Por supuesto, la situación podría cambiar sustancialmente si se desata una crisis financiera o una recesión. En ese momento, la Reserva Federal intentará frenéticamente bajar las tasas de interés, aunque no está claro si la Fed tiene el poder de reducir las tasas más allá de la deuda a corto plazo. Una cosa es segura: la situación actual es volátil, y estamos presenciando algo muy diferente a lo que hemos visto en los últimos treinta años de tasas de interés en constante descenso. De hecho, los EEUU se encuentra en territorio desconocido porque la última vez que las tasas de interés aumentaron rápidamente, a principios de la década de 1980, la deuda pública total como porcentaje del PIB era de alrededor del 30 por ciento. Hoy en día, la deuda federal supera el 120 por ciento del PIB, y los EEUU está pagando más de un billón de dólares al año solo en servicio de la deuda. Esto, por supuesto, se debe a la deuda de 40 billones de dólares de los EEUU. Los continuos movimientos al alza en los rendimientos ejercerán una presión mucho mayor sobre el Tesoro que la que se vivió durante el gran aumento de los déficits en la década de 1980.

