

Tanto Wall Street como el gobierno federal son adictos a las tasas de interés artificialmente bajas y al dinero fácil. El gobierno federal busca costos de endeudamiento más bajos para ayudar a financiar la deuda federal de 40 billones de dólares. Y Wall Street y los acaudalados propietarios de activos desean que haya inflación monetaria para garantizar que los precios de los activos —es decir, los bienes raíces y las acciones— sigan subiendo sin cesar. Sin embargo, en contra de los deseos de estos grupos de interés, el Comité Federal de Mercado Abierto (FOMC) de la Reserva Federal subió la tasa de interés de referencia el mes pasado. La Fed se vio esencialmente obligada a hacerlo por las realidades políticas. A medida que los precios de los alimentos, la energía, los autos y los servicios han subido en los últimos años, la gente común se ha visto en apuros. Esto ha mermado la popularidad del gobierno y del régimen, por lo que, tras meses de dilaciones, el FOMC, en su reunión de septiembre, finalmente subió la tasa de interés de referencia. Esta fue la primera subida desde 2023 y constituyó un último recurso en un intento por frenar la inflación de los precios.
Sin embargo, apenas se secó la tinta de la nueva política del FOMC, el grupo de presión a favor de la política monetaria expansiva comenzó a plantear escenarios en los que se imaginaba que la inflación de precios bajaría lo suficiente en los nuevos datos del IPC como para justificar un cambio de rumbo en la política del FOMC. La nueva narrativa era que habría un nuevo recorte a la tasa de política monetaria, al menos a principios de 2027.
Bueno, el informe del IPC de septiembre sugiere que es posible que la Fed no pueda permitirse nuevos recortes de tasas de interés en el corto plazo. Ese es el escenario más probable, a menos, claro está, que el mercado laboral se desplome —pero eso traería consigo su propio conjunto de problemas políticos para el régimen y sus aliados.
Veamos los detalles del informe:
La Oficina de Estadísticas Laborales del gobierno federal publicó hoy su informe de septiembre, y parece que la inflación de precios vuelve a repuntar. Según el informe, el índice de precios al consumidor (IPC) subió en septiembre un 3,7 por ciento, en términos interanuales, superando las previsiones de los analistas. De hecho, la medida interanual alcanzó en septiembre su nivel más alto en cinco meses. Por otro lado, la medida mensual de la inflación del IPC alcanzó su nivel más alto en siete meses, registrando un 0,64 por ciento. Según ambas medidas, la inflación ha crecido durante dos meses consecutivos,
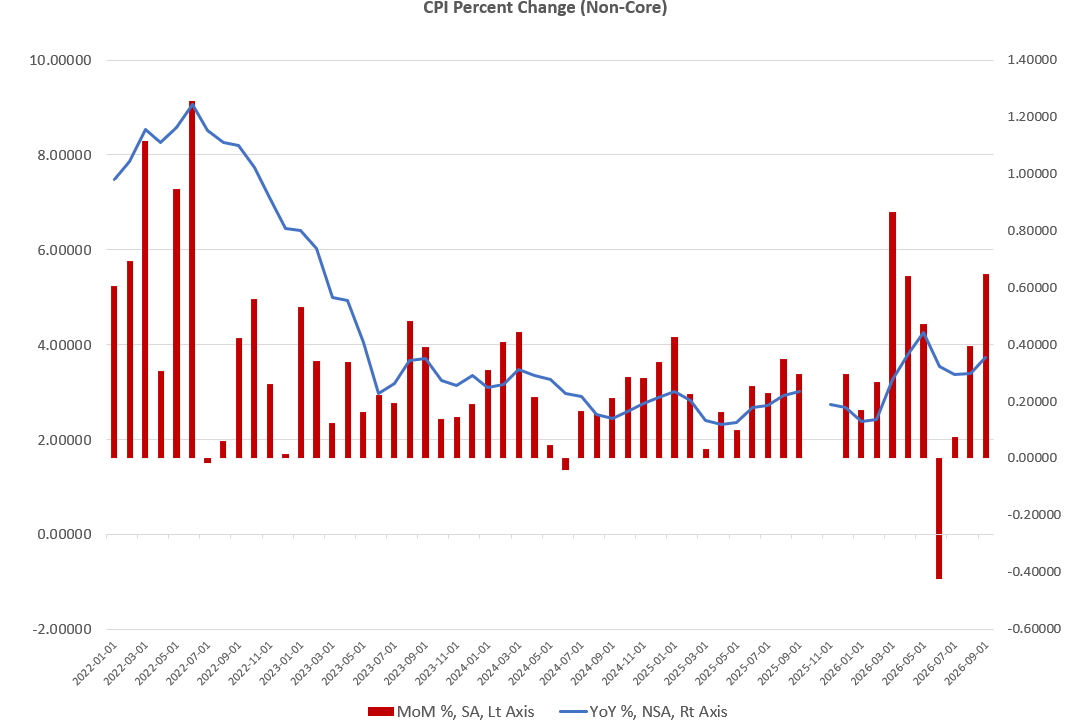
Los defensores del gobierno y del régimen han intentado presentar la actual inflación de precios como nada más que un bache temporal causado por el aumento de los precios del combustible. El gobierno insiste en que, por lo tanto, la inflación de precios desaparecerá pronto, una vez que los EEUU gane su guerra contra Irán. Trump y sus aliados nos aseguran que esta guerra se ganará muy, muy pronto —¡en cualquier momento!— y que los precios de la gasolina bajarán, lo que reducirá el IPC en general.
Las cifras del IPC subyacente sugieren que esta interpretación podría ser un poco demasiado optimista. Incluso si eliminamos del IPC las categorías de precios más volátiles, como los alimentos y la energía, seguimos observando que la inflación de precios está aumentando. Durante septiembre, el crecimiento interanual del IPC subyacente fue del 2,56 por ciento, lo que representa un máximo de cuatro meses. En términos intermensuales, el IPC subyacente alcanzó su nivel más alto en seis meses.
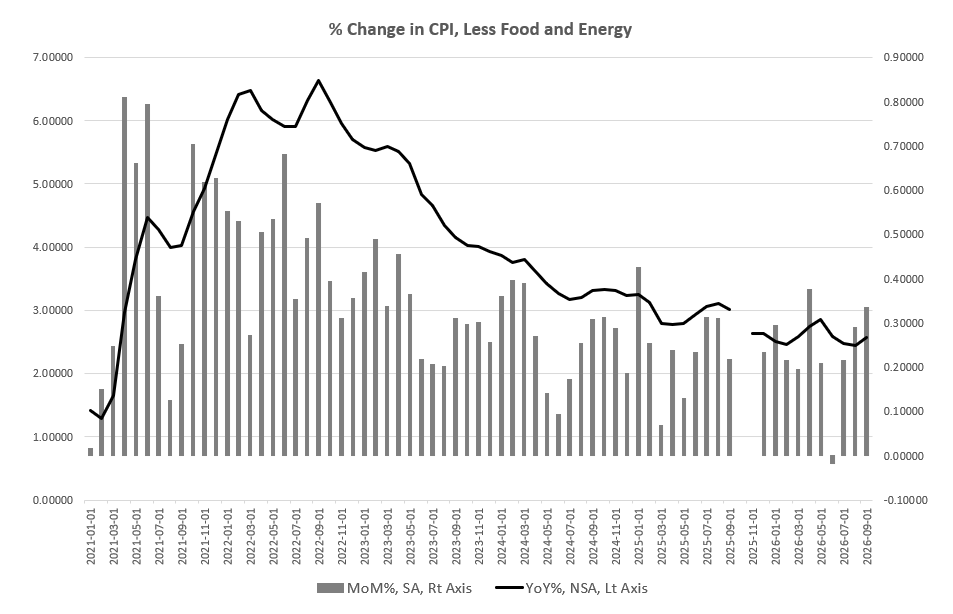
En otras palabras, los factores que impulsan el crecimiento del IPC parecen ser más amplios de lo que el gobierno había esperado. Es cierto que el aumento de los precios en septiembre se debió principalmente a un alza en los precios de la energía. En general, los precios de la energía subieron un 20,4 por ciento interanual en septiembre, y los de la gasolina aumentaron un 34,2 por ciento durante el mismo período. Sin embargo, muchas categorías clave se mantuvieron elevadas. Los precios de la vivienda, la atención médica, la ropa y los alimentos mostraron un sólido crecimiento.
En otras palabras, esto no se resolverá con el fin de las hostilidades en el Estrecho de Ormuz, que, de todos modos, no parece que vayan a terminar pronto.
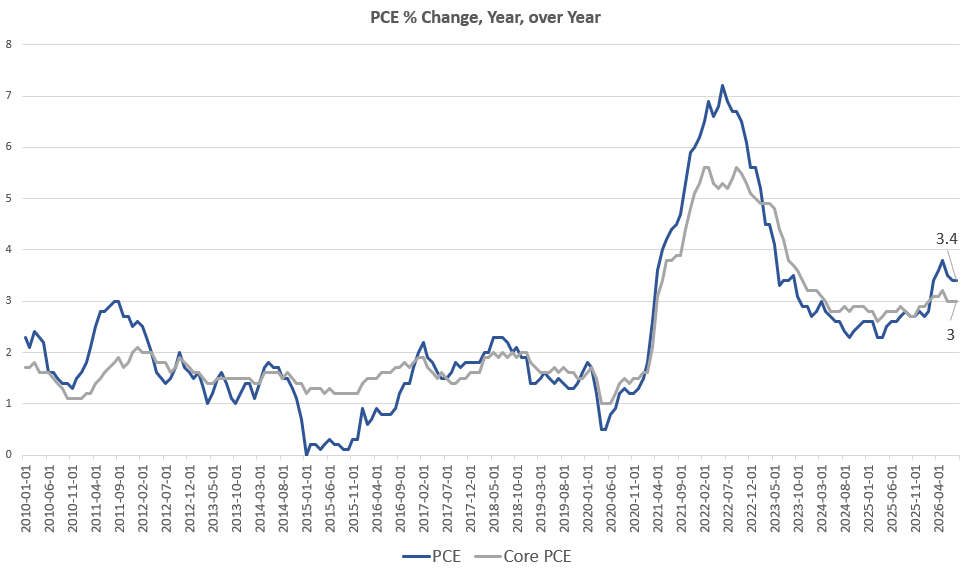
Cabe señalar que la mayoría de estas cifras superan con creces el objetivo de inflación del dos por ciento establecido por la Reserva Federal. Ni el IPC ni el IPC subyacente han estado por debajo del dos por ciento en más de cinco años. Además, incluso si utilizamos la medida de inflación preferida por la Reserva Federal —el gasto en consumo personal (PCE)—, la Fed aún no ha alcanzado su objetivo en 66 meses. En otras palabras, los funcionarios de la Fed llevan años asegurando al público que, en cualquier momento, tendrán controlada la inflación de precios. Todavía estamos esperando.
Quizás lo más preocupante de todo es que el crecimiento de los salarios no está a la par con el aumento de los precios. La semana pasada, la Oficina de Estadísticas Laborales publicó su informe de empleo correspondiente a septiembre, el cual reveló que los ingresos promedio por hora aumentaron un 3,02 por ciento en ese mes. Lamentablemente, la inflación de los precios subió más del 3,7 por ciento durante el mismo período. En otras palabras, los salarios ajustados por la inflación disminuyeron durante septiembre. Este es el sexto mes consecutivo en el que los salarios reales han disminuido.
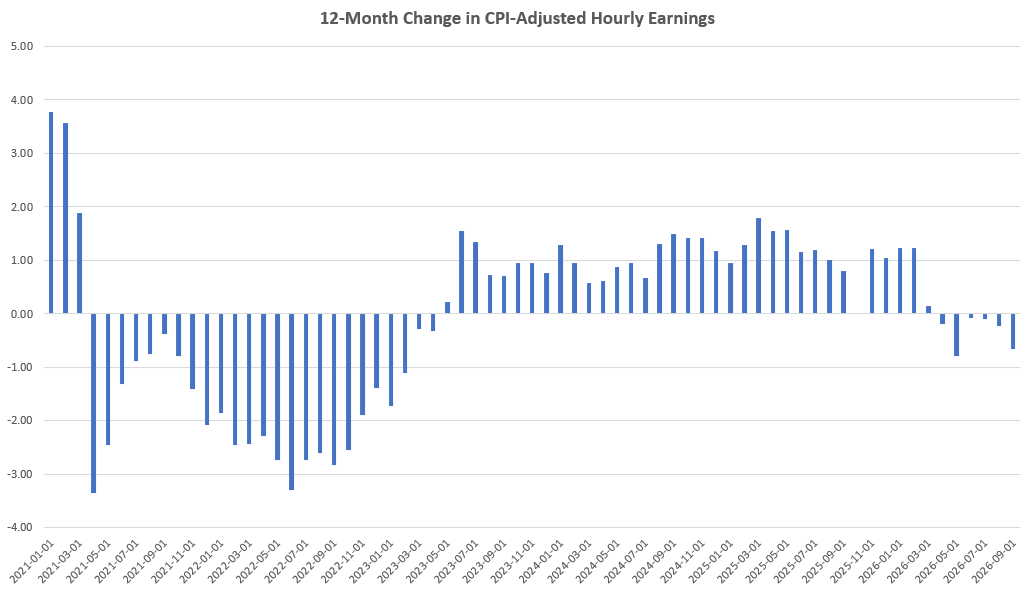
De hecho, si observamos el crecimiento de los salarios desde principios de 2021, los salarios reales siguen estando por debajo del nivel que tenían hace cinco años. Sí, los salarios nominales han aumentado significativamente durante ese período. Pero la inflación de los precios ha anulado repetidamente esas ganancias.
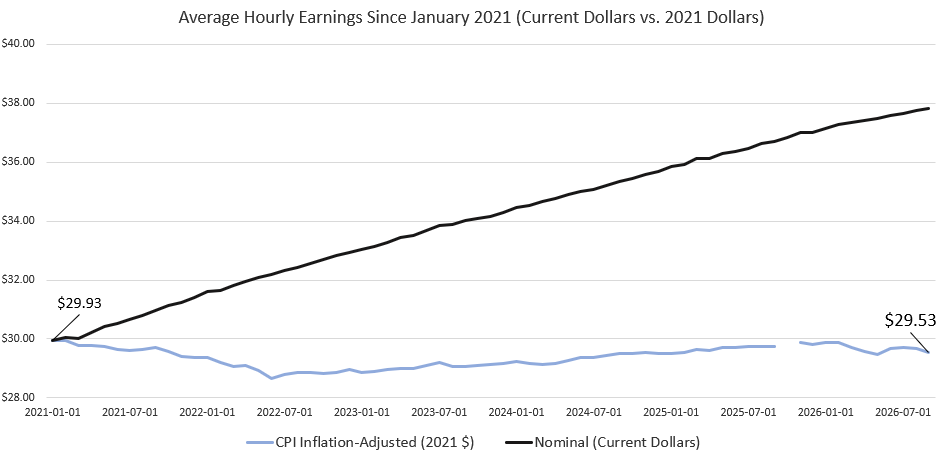
Aunque se lograra una victoria rápida en el Estrecho, eso no borraría la realidad de la caída de los salarios. ¿Adoptará el gobierno políticas que pongan fin a esta tendencia empobrecedora? Es extremadamente poco probable. Para revertir la tendencia inflacionaria actual, el gobierno federal tendría que recortar drásticamente el gasto federal a fin de aliviar la presión sobre el banco central para que mantenga bajas las tasas de interés —es decir, los costos de los préstamos—. Además, si el banco central realmente quisiera hacer algo respecto a la crisis del costo de vida, vendería su reserva de títulos respaldados por hipotecas para reducir los precios de los activos inmobiliarios. Esto también retiraría dólares de la economía y reduciría la inflación. Sabemos que eso es poco probable porque el presidente Trump ha declarado que está comprometido a sostener los precios de las viviendas como una forma de asegurarse el apoyo político de los propietarios de mayor edad. En términos más generales, Trump también ha dejado claro que su plan fiscal no implica ningún recorte de gastos. Por el contrario, Trump ha sugerido que la mejor manera de lidiar con las enormes deudas federales y el déficit de 2 billones de dólares de 2026 es eliminarlas mediante la inflación. Como dijo Trump a principios de este mes: «Ya saben, la inflación, ciertos niveles de inflación, también pagarán esa deuda muy rápidamente. Muy rápidamente».
Así que podemos olvidarnos de la austeridad fiscal o de una política monetaria sólida por parte de este gobierno. Tampoco se solucionará esto aunque se produzca una recesión. Eso llevaría a una caída en el crecimiento del IPC a corto plazo y a una disminución de las tasas de interés, ya que la Fed redoblaría sus esfuerzos de estímulo monetario para «solucionar» la recesión. En caso de recesión, las tasas de interés, en algunos casos, bajarían a medida que disminuyeran las expectativas de inflación. Pero una recesión también generaría un gasto nuevo y masivo para crear un estímulo fiscal, y la recaudación tributaria disminuiría, como ocurre en todas las recesiones. Por lo tanto, esto generaría nuevos déficits masivos, lo que provocaría un aumento acelerado de la deuda y una mayor presión al alza sobre las tasas de interés a largo plazo. Naturalmente, una recesión también provocaría una caída de los salarios nominales, por lo que incluso una disminución de la inflación general de los precios probablemente terminaría en una caída de los salarios reales.
La única salida real a este ciclo es la austeridad y una recesión que cumpla su propósito de reventar las numerosas burbujas de desinversión que han surgido desde 2009. Este proceso de desinversión ha estrangulado el verdadero crecimiento económico basado en el mercado al inflar los valores de los activos en áreas que dependen de una inflación monetaria continua y que no se basan en los deseos y necesidades reales de los consumidores. Lo que hemos terminado teniendo es una economía basada en burbujas que depende de nuevas inyecciones continuas de dinero fácil para mantenerse a flote. Esto beneficia a los ricos que poseen activos impulsados por las burbujas y que se benefician de las manías especulativas alimentadas por el dinero fácil. La gente común, sin embargo, seguirá enfrentando episodios repetidos de caída de los salarios reales, como ha sido el caso desde 2021.

