

La Oficina de Presupuesto del Congreso (CBO) y la Administración del Seguro Social estiman ahora que, según la legislación vigente, se prevé que el fondo fiduciario de jubilación del Seguro Social se quede sin reservas en 2032. O, dicho de otra manera, según, el informe de los fideicomisarios indica: «El Fondo Fiduciario del Seguro de Vejez y Sobrevivientes (OASI) podrá pagar el 100 por ciento del total de los beneficios programados hasta el cuarto trimestre de 2032». A partir de entonces, los beneficiarios del Seguro Social se enfrentarán a recortes, a menos, claro está, que se modifique la ley para destinar más recursos fiscales al programa.
Ahora bien, es importante tener en cuenta que no existe un «fondo fiduciario» del Seguro Social en el sentido estricto de la palabra. No hay una cuenta de ahorros especial en algún lugar donde se almacenen los fondos «aportados» por los trabajadores que ahora están jubilados. Más bien, el llamado fondo fiduciario es una ficción legal y no es más que una partida presupuestaria que refleja el monto de los ingresos fiscales que se asignan a los pagos del Seguro Social. La cantidad de dinero asignada al programa la determina la legislación vigente. No depende de cuántos ingresos hubo en el pasado, ni de cuánto «contribuyeron» los beneficiarios actuales del Seguro Social cuando pagaban impuestos sobre la nómina de sus ingresos.
De hecho, las cortes federales han dejado muy claro que no existe ningún tipo de contrato legalmente vinculante entre el gobierno federal y los actuales beneficiarios de los pagos del Seguro Social. El monto que paga el programa puede modificarse a voluntad mediante cambios en la legislación. Además, los ingresos disponibles para el programa dependen completamente de los contribuyentes actuales. Los fondos disponibles para el programa no tienen ninguna relación con los ingresos fiscales del pasado. Lo único que importa son los ingresos actuales y lo que los responsables políticos actuales determinen que se debe aportar al sistema.
Para entender mejor cómo funciona este sistema, consideremos el sistema de seguridad social como una transacción entre dos personas. Digamos, por ejemplo, que un asalariado camina por una calle un día. De repente, se encuentra con un salteador de caminos que lo amenaza con un arma y le hace la siguiente exigencia:
«Dame algo de tu dinero. Sé que preferirías quedártelo, pero te propongo un trato: dentro de treinta años te devolveré incluso más dinero del que te estoy quitando ahora mismo». El asalariado entrega el dinero y espera treinta años para recuperarlo.
Treinta años después, el asalariado —que ahora está a punto de jubilarse— camina por el mismo camino y ve al mismo ladrón. El asalariado le pide su dinero, tal como se le había prometido. El ladrón le dice al asalariado que ya no tiene el dinero. «Pero hay una forma en la que aún puedo conseguirte tu dinero», dice el bandido. «Tus hijos caminan por esta misma calle, así que puedo robarles el dinero y luego entregártelo a ti. Así que, al final, recibirás el dinero».
«Esa es una idea genial», dice el asalariado. «Ve a robar a mis hijos para que yo pueda recuperar el dinero que pagué».
Así es como funciona el seguro social.
No hay ningún fondo fiduciario. No hay ningún contrato. Y el gobierno —es decir, el salteador de caminos— ya se gastó el dinero hace mucho tiempo. Por lo tanto, la única forma en que un jubilado puede obtener más dinero del gobierno es que este robe dinero a los asalariados actuales y se lo entregue a los jubilados. No es más que una transferencia de riqueza de un grupo a otro. Desde el punto de vista funcional, en términos de finanzas públicas, el Seguro Social es simplemente un programa de asistencia social en el que se toman fondos de los ingresos actuales y se entregan a otros de acuerdo con lo que diga la legislación vigente.
Es decir, el Seguro Social se basa en que el ladrón de caminos le robe a los niños para dárselo a los jubilados.
De eso se trata.
Esto queda claro en las razones expuestas en el informe de la Oficina de Presupuesto del Congreso (CBO) y en el informe de los fideicomisarios del Seguro Social, donde se explica por qué el programa no contará con financiamiento completo después de 2032. El informe señala que, según nuevas estimaciones,
[L]a tasa de fecundidad total final estimada se redujo de 1,90 hijos por mujer a 1,75 hijos por mujer. En segundo lugar, las estimaciones de la inmigración neta total histórica, así como las estimaciones a corto plazo y finales, son más bajas este año. Estos dos cambios demográficos redujeron el número proyectado de trabajadores, la nómina imponible proyectada y el PIB proyectado a largo plazo.
Ten en cuenta que la viabilidad del Seguro Social está estrechamente ligada al número de trabajadores jóvenes actuales a los que se les pueden cobrar impuestos. Si la población está disminuyendo —ya sea debido a cambios en las tasas de inmigración o en las tasas de natalidad—, entonces hay menos trabajadores a quienes cobrar impuestos, y eso significa menos dinero para entregar a los jubilados.
Por supuesto, este dinero de los impuestos no es propiedad legítima de los actuales beneficiarios del Seguro Social. El dinero es propiedad legítima de los trabajadores actuales a quienes se les cobran impuestos. Todo el dinero que «pagaron» los jubilados actuales ya lo gastó el gobierno federal hace mucho tiempo.
Por mucho que los jubilados les sermoneen a los trabajadores jóvenes sobre «mi dinero», esto no va a cambiar. De hecho, muchos jubilados entienden perfectamente que los ingresos del Seguro Social provienen de los impuestos actuales. Esto se ve en una encuesta de 2025 del Instituto CATO, que mostró que el 89 por ciento de los encuestados mayores de 65 años estaba a favor de aumentar los impuestos a los trabajadores jóvenes para mantener el financiamiento del Seguro Social.
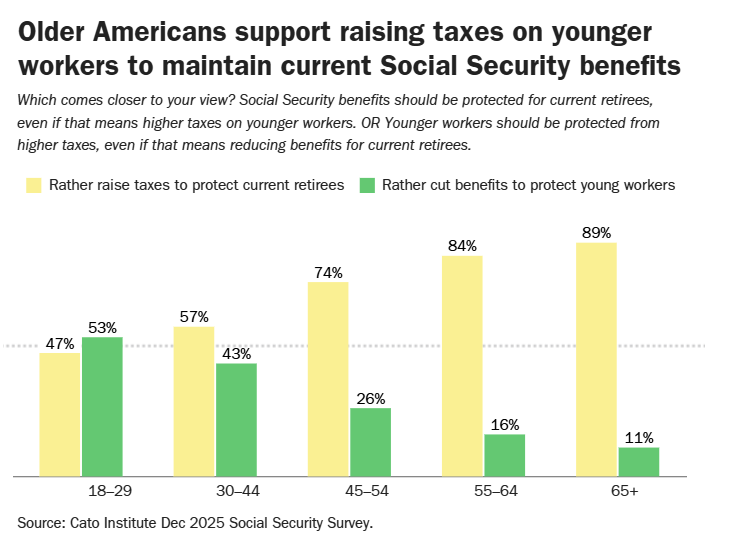
Dado que el Seguro Social depende de los impuestos que pagan los asalariados actuales —quienes, con frecuencia, son padres que trabajan y tienen hijos—, esto significa que estas familias jóvenes deben ser explotadas aún más para cubrir las crecientes necesidades del sistema del Seguro Social.
Por eso, en la fábula anterior, el asalariado jubilado exige que el ladrón de caminos vaya a robar a los hijos de los asalariados para «devolver» lo que el ladrón había prometido hace mucho tiempo.
Unos impuestos más altos —que pagan otros— pueden ser la «solución» preferida para los jubilados actuales. Pero los impuestos más altos no son la única solución. Hay al menos otras dos formas de controlar estos costos y evitar la necesidad de aumentar los impuestos.
La primera solución consiste en poner fin a los ajustes por costo de vida (COLA) que se aplican a los pagos del Seguro Social. Durante décadas, los políticos han incorporado estos ajustes a los cálculos del Seguro Social para, en parte, compensar el costo de la inflación de los precios. En algunos años, los ajustes han sido sustanciales. En 2023, por ejemplo, el COLA representó un aumento del 8,7 por ciento. Como método para controlar los costos del programa, los pagos simplemente deberían congelarse. Esto tendría el beneficio político adicional de poner aún más de manifiesto los verdaderos costos de la inflación —que, al fin y al cabo, son causados por el propio Estado—. El fin de los COLA también ayudaría a generar una mayor oposición política a las políticas inflacionarias del régimen. La inflación se volvería mucho menos viable políticamente si los jubilados percibieran correctamente la inflación como una devaluación de sus pagos del Seguro Social.
En segundo lugar, la edad de elegibilidad para el Seguro Social debería aumentarse a por lo menos 75 años. En una columna de 2023, analicé cómo la edad de jubilación del Seguro Social ya no refleja las realidades fiscales y físicas de las pensiones. A medida que los jubilados viven más tiempo y reciben el Seguro Social durante más tiempo, lo más mente responsable desde el punto de vista fiscal —aparte de poner fin al programa, por supuesto— es aumentar la edad de elegibilidad.
Es poco probable que se adopten estas soluciones perfectamente razonables —y extremadamente moderadas— para reducir los costos del estado benefactor, debido a las realidades de la política de los grupos de interés. Los grupos que votan más, están mejor organizados y tienen mayor influencia política —es decir, los grupos que representan a los jubilados mayores de 65 años— obtendrán lo que quieren a costa de otros. Esos «otros» son los trabajadores actuales a tiempo completo que pagan la mayor parte de los gastos de la Seguridad Social, Medicare, Medicaid y una gran cantidad de otros programas de bienestar social.

