

En sus escritos, Milton Friedman culpó a la Reserva Federal de haber provocado la Gran Depresión de la década de 1930. Friedman consideraba que el banco central de los EEUU no había inyectado suficiente dinero en el sistema bancario para evitar el colapso de la oferta monetaria y de la economía. La oferta monetaria M1, que se situaba en 28,264 mil millones de dólares en octubre de 1929, cayó a 19,039 mil millones de dólares en abril de 1933 —lo que representa una disminución de casi el 33 por ciento.
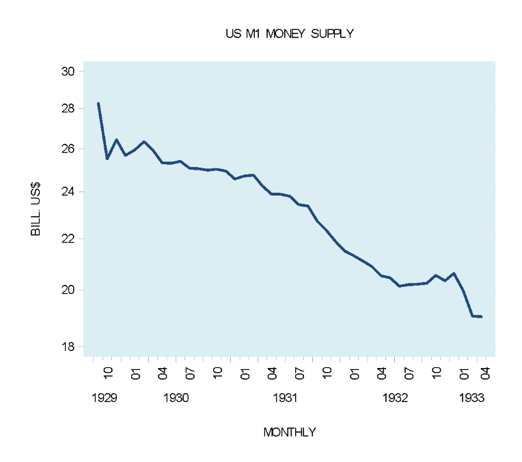
Según Friedman, debido al colapso de la oferta monetaria, el crecimiento económico siguió la misma tendencia. Para julio de 1932, la producción industrial había caído más de un 31 por ciento en comparación con el mismo período del año anterior. Además, el índice de precios al consumidor (IPC) se desplomó en comparación con el mismo período del año anterior. Para octubre de 1932, había caído un 10.7 por ciento.
Tras observar una gran disminución en la oferta monetaria, seguida de una gran disminución en la actividad económica y los precios, Friedman había concluido que la caída de la oferta monetaria fue la causa principal de la Gran Depresión. Sin embargo, la observación no es una explicación.
Para explicar qué provocó la Gran Depresión, hay que identificar el motor clave del crecimiento económico genuino y productivo. La respuesta es que se trata de la producción y el intercambio, y luego del ahorro voluntario, que permite la acumulación de capital y la inversión, y que sustenta las diversas etapas de la estructura de producción a lo largo del tiempo.
Una persona debe consumir en cierta medida. Sin embargo, los bienes no suelen estar fácilmente disponibles y deben obtenerse de la naturaleza mediante la producción o intercambiarse. Sin herramientas a su disposición, una persona solo podría obtener muy pocos bienes de la naturaleza, un proceso que requeriría mucho trabajo y tiempo.
La producción debe preceder al consumo. Sin embargo, para progresar, las personas no solo deben producir, sino que deben consumir menos de la cantidad total de su producción; es decir, deben ahorrar. Además de permitir la inversión en bienes de capital, el ahorro también sustenta a las personas que participan en diversas etapas de la estructura de producción a lo largo del tiempo. Esto también puede denominarse «fondo de subsistencia». En parte, el estado de este fondo determina la calidad y la cantidad de las diversas herramientas o bienes de capital que se pueden fabricar.
La mejora de la estructura de la producción es lo que hace posible el aumento del crecimiento económico, si el resto de factores se mantienen constantes. Al producir, ahorrar e invertir en bienes de capital, la producción —si tiene éxito— se vuelve más productiva y eficiente. Esto permite una mayor producción en calidad y cantidad, ahorra tiempo, dinero y recursos, y facilita un mayor ahorro e inversión de capital. Por lo tanto, cualquier cosa que debilite este proceso socava las perspectivas de crecimiento económico.
Al respecto, Richard von Strigl escribió:
Supongamos que en algún país es necesario reconstruir por completo la producción. Los únicos factores de producción de que dispone la población, además de la mano de obra, son aquellos que proporciona la naturaleza. Ahora bien, si la producción se va a llevar a cabo mediante un método indirecto —supongamos que de un año de duración—, entonces es evidente que la producción solo podrá comenzar si, además de estos factores de producción originarios, la población cuenta con un fondo de subsistencia que le asegure su alimentación y cualquier otra necesidad durante un período de un año... Cuanto mayor sea este fondo, más largo será el proceso de producción indirecto que se pueda emprender y mayor será la producción.
En lugar de la falta de inflación, fueron las políticas monetarias expansionistas de la década de 1920 las que distorsionaron la estructura de la producción y debilitaron el fondo de subsistencia, lo que desencadenó la Gran Depresión de la década de 1930. En algunos períodos de la década de 1920, las inyecciones monetarias fueron cuantiosas. Por ejemplo, la tasa de crecimiento anual de la oferta monetaria M1 aumentó de -12,6 por ciento en septiembre de 1921 a 11 por ciento en enero de 1923. Luego, de -0,4 por ciento en febrero de 1924, la tasa de crecimiento anual se fortaleció hasta alcanzar el 9,8 por ciento en febrero de 1925. Esa inflación masiva y la expansión crediticia equivalieron a un gran intercambio de nada por algo.
Esto provocó el desvío de la riqueza de quienes la generaban hacia diversas actividades no productivas que surgieron a raíz de la política monetaria expansionista. Esto provocó el debilitamiento del fondo de subsistencia y, a su vez, esto provocó una gran recesión económica.
La disminución del fondo de subsistencia frena el ritmo de la actividad económica. Esto debilita el crédito bancario y el crédito inflacionario, lo que a su vez provoca una disminución de la oferta monetaria. Incluso si el banco central lograra evitar la disminución de la oferta monetaria, esto no habría podido impedir la depresión económica mientras el fondo de subsistencia se encuentra en declive.
Los comentaristas que opinan que, mediante la inflación, se pueden prevenir las depresiones económicas, sostienen que esto fortalecerá la demanda agregada. Se afirma que, con el aumento de la demanda agregada, la oferta agregada seguirá el mismo camino. Esto es incorrecto. Primero hay que producir algo útil antes de poder demandar cosas. En otras palabras, para facilitar el intercambio con otros, debe existir una producción valiosa de bienes y servicios que la gente quiera y esté dispuesta a intercambiar.
Sin una producción en expansión, un ahorro voluntario y el fondo de subsistencia que permita mejorar la infraestructura, no es posible aumentar la oferta de bienes y servicios y, a su vez, la demanda. La ilusión de que, mediante la inflación, es posible mantener la economía en marcha se desvanece una vez que las distorsiones se hacen evidentes y la producción, el ahorro, la inversión genuina de capital y el fondo de subsistencia comienzan a disminuir. Una vez que esto ocurre, la economía inicia su caída en picada.
Ni siquiera la inyección monetaria más agresiva podría revertir la caída económica. De hecho, en lugar de revertir la caída, una inflación agresiva solo socavará aún más la producción real, el crecimiento, el ahorro y la inversión de capital, lo que debilitará aún más la estructura productiva y, por lo tanto, la producción de bienes y servicios.
El problema no es simplemente una caída en la demanda o la necesidad de dinero para estimularla. El dinero no produce nada, es solo un medio de intercambio.
Un análisis de los datos históricos muestra que, al inicio de la depresión económica, la Fed aplicaba una política monetaria expansionista en un intento por reactivar la economía. Las inyecciones monetarias, reflejadas en las tenencias de la Fed de títulos del gobierno de EEUU, aumentaron de 165 millones de dólares en octubre de 1929 a 2,432 millones de dólares en diciembre de 1932 —¡un incremento del 1,374 por ciento!
Cuando la Fed compra activos, como los títulos del gobierno, los paga con dinero inflacionado. Además, la tasa de los bonos del Tesoro a tres meses bajó de casi el 1,50 por ciento en abril de 1931 al 0,4 por ciento en julio de 1931.
La fuerte caída de la oferta monetaria entre 1930 y 1933 no significa que la Reserva Federal no haya intentado inyectar dinero y crédito. Por el contrario, la disminución de la oferta monetaria se debió a la reducción del fondo de subsistencia, lo que provocó el colapso del crédito genuino y del crédito inflacionario (es decir, el crédito no respaldado por ahorros) de los bancos. Con la disminución del fondo de subsistencia, el desempeño de diversas actividades comienza a deteriorarse. En respuesta a esto, los bancos restringen sus préstamos, incluidos los préstamos inflacionarios. Después de crecer un 2,7 por ciento interanual en enero de 1930, los préstamos bancarios habían caído un enorme 29 por ciento para marzo de 1933.
Cuando el dinero prestado está totalmente respaldado por ahorros, el día del vencimiento del préstamo se devuelve al banco, el cual, a su vez, devuelve el dinero al prestamista original. Por el contrario, el crédito inflacionario que se devuelve al banco en la fecha de vencimiento da lugar a una retirada de dinero de la economía (es decir, una disminución de la oferta monetaria). La razón de esto es que no existe un prestamista original al que se deba devolver el dinero.
Contrariamente a lo que muchos piensan, las depresiones económicas son el resultado de políticas monetarias expansionistas que distorsionan la estructura de producción y socavan el fondo de subsistencia. Combatir una depresión económica mediante la inflación monetaria y la expansión crediticia solo prolonga la miseria económica. Lo que se necesita es reducir la oferta monetaria. Esto detendría el agotamiento del fondo de subsistencia, sentando así las bases para una recuperación económica.
En la conferencia celebrada en honor al 90.º cumpleaños de Milton Friedman, el gobernador de la Fed, Bernanke, le prometió a Friedman que la Fed no volvería a cometer el mismo error,
Permítanme terminar mi discurso abusando un poco de mi condición de representante oficial de la Reserva Federal. Me gustaría decirles a Milton y a Anna: En cuanto a la Gran Depresión, tienen razón, fuimos nosotros los responsables. Lo sentimos mucho. Pero gracias a ustedes, no lo volveremos a hacer.
Sin embargo, lo que Bernanke quiso decir —siguiendo el análisis de Friedman— fue que la Reserva Federal no dejaría de aumentar la oferta monetaria. Parece probable que la Fed aumente la oferta monetaria de manera agresiva ante cualquier señal de deflación emergente. Muchos responsables de la política monetaria de la Fed están tan convencidos de que la receta de Milton Friedman es la forma correcta de abordar una depresión económica que ni siquiera están dispuestos a considerar la posibilidad de que dicha receta pueda, en realidad, empeorar mucho más las cosas.

